Pendahuluan
Anggaran dasar merupakan instrumen fundamental dalam tata kelola Perseroan Terbatas (PT). Dokumen ini memuat identitas, maksud dan tujuan, kegiatan usaha, struktur permodalan, serta ketentuan mengenai organ dan mekanisme pengelolaan perseroan. Oleh karena itu, perubahan anggaran dasar tidak dapat diperlakukan sebagai tindakan administratif biasa, melainkan harus dilakukan berdasarkan mekanisme dan kewenangan organ perseroan sebagaimana ditentukan oleh peraturan perundang-undangan.
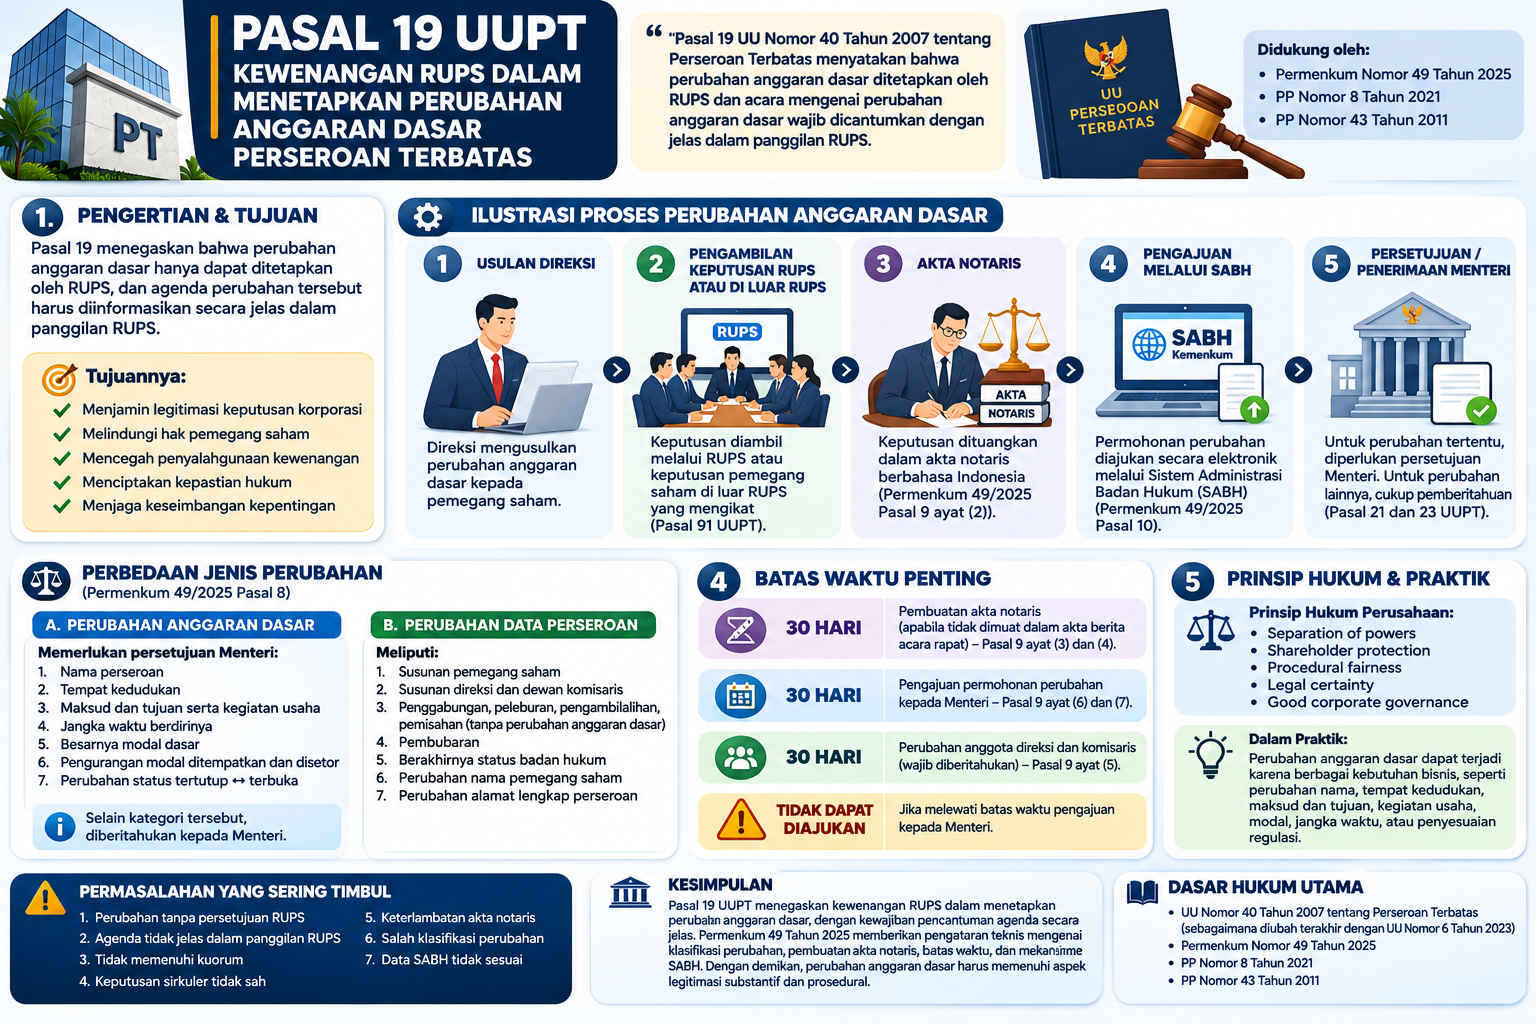
Pasal 19 Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UUPT) menempatkan Rapat Umum Pemegang Saham (RUPS) sebagai organ yang berwenang menetapkan perubahan anggaran dasar. Ketentuan ini mencerminkan prinsip bahwa perubahan terhadap konstitusi internal perseroan harus memperoleh legitimasi dari pemegang saham melalui mekanisme pengambilan keputusan yang sah.
Dalam perkembangannya, prosedur perubahan anggaran dasar juga mengalami penyesuaian administratif. Salah satu regulasi penting adalah Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas. Peraturan tersebut memperbarui tata cara administrasi perseroan dan menggantikan Peraturan Menteri Hukum dan HAM Nomor 21 Tahun 2021.
Dengan demikian, pemahaman terhadap Pasal 19 UUPT perlu dilakukan secara sistematis dengan menghubungkan kewenangan RUPS, prosedur perubahan anggaran dasar, kewajiban pembuatan akta notaris, serta mekanisme persetujuan atau pemberitahuan kepada Menteri Hukum.
Bunyi Pasal 19 UUPT
Pasal 19 UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas menyatakan:
(1) Perubahan anggaran dasar ditetapkan oleh RUPS.
(2) Acara mengenai perubahan anggaran dasar wajib dicantumkan dengan jelas dalam panggilan RUPS.
Makna Normatif Pasal 19
Pasal 19 mengandung dua norma utama.
Pertama, kewenangan menetapkan perubahan anggaran dasar berada pada RUPS. Ketentuan ini menunjukkan bahwa perubahan anggaran dasar merupakan keputusan korporasi yang harus memperoleh legitimasi dari pemegang saham melalui organ perseroan yang memiliki kewenangan tersebut.
Kedua, agenda perubahan anggaran dasar harus dicantumkan secara jelas dalam panggilan RUPS. Persyaratan ini merupakan bentuk perlindungan terhadap hak pemegang saham untuk mengetahui materi yang akan diputuskan sebelum menghadiri rapat.
Dengan demikian, Pasal 19 tidak hanya mengatur kewenangan organ perseroan, tetapi juga memberikan perlindungan prosedural terhadap pemegang saham agar tidak dihadapkan pada keputusan yang tidak diinformasikan sebelumnya.
Tujuan Pengaturan (Ratio Legis)
Pengaturan Pasal 19 mempunyai beberapa tujuan hukum.
- Menjamin legitimasi keputusan korporasi. Perubahan anggaran dasar harus ditetapkan melalui organ perseroan yang berwenang, bukan berdasarkan kehendak sepihak direksi atau pemegang saham tertentu.
- Melindungi hak pemegang saham. Pencantuman agenda secara jelas memungkinkan pemegang saham mempersiapkan pendapat, pertimbangan, dan sikap terhadap rencana perubahan.
- Mencegah penyalahgunaan kewenangan. Direksi tidak dapat secara sepihak mengubah ketentuan fundamental perseroan yang berada dalam kewenangan RUPS.
- Menciptakan kepastian hukum. Perubahan anggaran dasar harus dilakukan melalui prosedur yang dapat dibuktikan dan dipertanggungjawabkan.
- Menjaga keseimbangan kepentingan korporasi. Keputusan perubahan anggaran dasar harus memperhatikan kepentingan perseroan, pemegang saham, kreditor, pekerja, dan pihak ketiga sesuai dengan karakter perubahan yang dilakukan.
Penafsiran Hukum
- Penafsiran gramatikal
Frasa “ditetapkan oleh RUPS” menunjukkan bahwa kewenangan menetapkan perubahan anggaran dasar berada pada RUPS. Direksi tidak mempunyai kewenangan mandiri untuk menetapkan perubahan tersebut, kecuali dalam hal tertentu yang secara tegas diperkenankan oleh undang-undang.
Sementara itu, frasa “wajib dicantumkan dengan jelas” menunjukkan adanya kewajiban prosedural yang bersifat imperatif. Agenda perubahan anggaran dasar harus disampaikan secara spesifik dalam panggilan RUPS.
- Penafsiran sistematis
Pasal 19 harus dibaca bersama Pasal 20, Pasal 21, Pasal 22, Pasal 23, dan Pasal 91 UUPT.
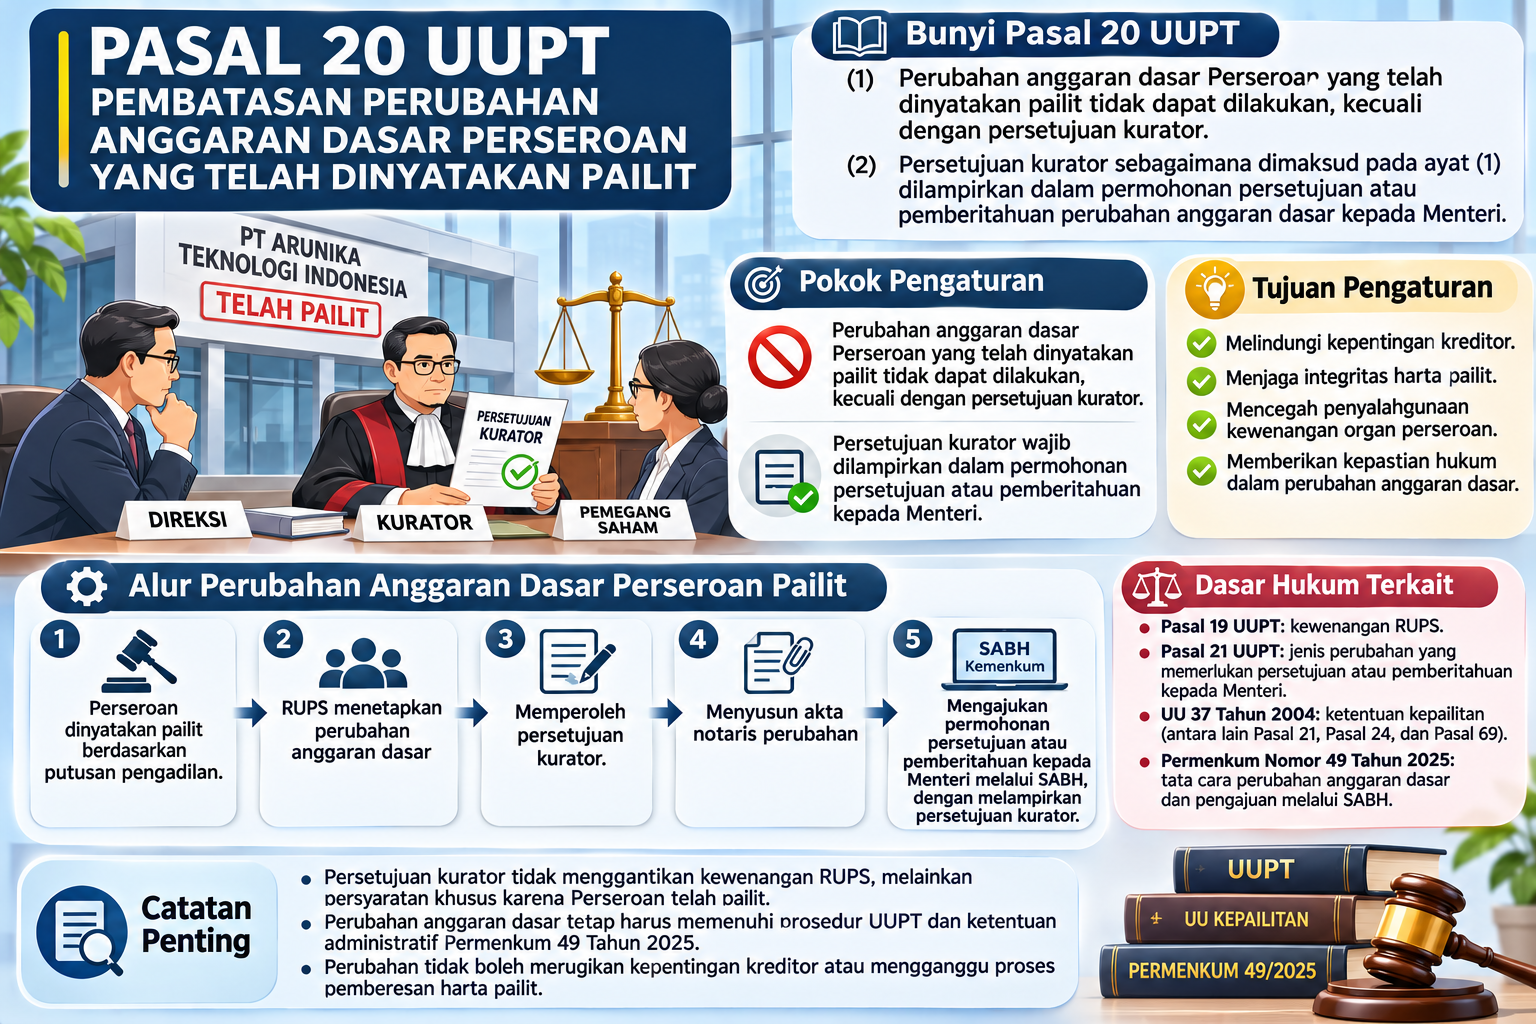
Pasal 20 mengatur batasan perubahan anggaran dasar tertentu, termasuk larangan mengubah anggaran dasar dalam rangka pengurangan modal ditempatkan dan disetor apabila perseroan berada dalam keadaan tertentu sebagaimana ditentukan undang-undang.
Pasal 21 membedakan perubahan anggaran dasar yang memerlukan persetujuan Menteri dan perubahan yang cukup diberitahukan kepada Menteri.
Pasal 91 mengakui pengambilan keputusan pemegang saham di luar RUPS melalui persetujuan tertulis yang ditandatangani oleh seluruh pemegang saham yang memiliki hak suara.
Dengan demikian, kewenangan RUPS dalam Pasal 19 harus dipahami sebagai bagian dari sistem pengambilan keputusan korporasi, bukan sebagai ketentuan yang berdiri sendiri.
- Penafsiran teleologis
Tujuan pengaturan Pasal 19 adalah menjaga agar perubahan anggaran dasar memperoleh legitimasi korporasi, dilaksanakan secara transparan, serta tidak mengabaikan hak pemegang saham.
Oleh karena itu, pencantuman agenda secara jelas bukan sekadar formalitas administratif, melainkan instrumen perlindungan terhadap proses pengambilan keputusan yang demokratis dan akuntabel dalam perseroan.
Analisis Komponen Norma
A. Kewenangan RUPS dalam menetapkan perubahan anggaran dasar
Pasal 19 ayat (1) memberikan kewenangan kepada RUPS untuk menetapkan perubahan anggaran dasar. Kewenangan tersebut berkaitan dengan kedudukan RUPS sebagai organ perseroan yang mempunyai wewenang yang tidak diberikan kepada direksi atau dewan komisaris dalam batas yang ditentukan oleh UUPT dan anggaran dasar.
Namun, kewenangan RUPS tidak bersifat absolut. Keputusan RUPS tetap harus tunduk pada undang-undang, anggaran dasar, ketentuan mengenai kuorum, persyaratan pengambilan keputusan, serta perlindungan terhadap hak pemegang saham.
Dengan demikian, keputusan RUPS yang secara substansial bertentangan dengan peraturan perundang-undangan tidak dapat dibenarkan hanya karena telah memperoleh persetujuan mayoritas pemegang saham.
B. Kewajiban mencantumkan agenda perubahan anggaran dasar
Pasal 19 ayat (2) mengharuskan agenda perubahan anggaran dasar dicantumkan secara jelas dalam panggilan RUPS.
Ketentuan ini memiliki konsekuensi hukum terhadap validitas proses pengambilan keputusan. Pemegang saham harus mengetahui pokok perubahan yang akan dibahas, misalnya perubahan nama perseroan, tempat kedudukan, maksud dan tujuan, kegiatan usaha, modal dasar, maupun ketentuan lain dalam anggaran dasar.
Pencantuman agenda yang terlalu umum berpotensi menimbulkan persoalan apabila kemudian RUPS mengambil keputusan mengenai perubahan yang tidak diinformasikan sebelumnya.
Oleh sebab itu, kejelasan agenda menjadi salah satu aspek penting dalam menilai kepatuhan prosedural penyelenggaraan RUPS.
C. Batasan kewenangan direksi
Direksi merupakan organ yang menjalankan pengurusan perseroan dan mewakili perseroan di dalam maupun di luar pengadilan sesuai dengan UUPT dan anggaran dasar.
Meskipun direksi dapat menginisiasi atau mengusulkan perubahan anggaran dasar, kewenangan tersebut tidak berarti direksi dapat menetapkannya secara sepihak.
Dalam konteks ini, perlu dibedakan antara:
- Usulan perubahan anggaran dasar oleh direksi;
- Penetapan perubahan anggaran dasar melalui RUPS atau mekanisme keputusan pemegang saham yang sah;
- Penuangan keputusan dalam akta notaris; dan
- Pemenuhan persyaratan administratif kepada Menteri.
Keempat tahapan tersebut memiliki fungsi hukum yang berbeda.
Keterkaitan dengan Ketentuan Lain
1. Pasal 20 UUPT
Pasal 20 mengatur pembatasan tertentu terhadap perubahan anggaran dasar, terutama berkaitan dengan pengurangan modal ditempatkan dan disetor dalam keadaan perseroan yang telah ditentukan undang-undang.
Ketentuan ini menunjukkan bahwa kewenangan RUPS tetap dibatasi oleh norma perlindungan kepentingan perseroan dan pihak ketiga.
2. Pasal 21 UUPT
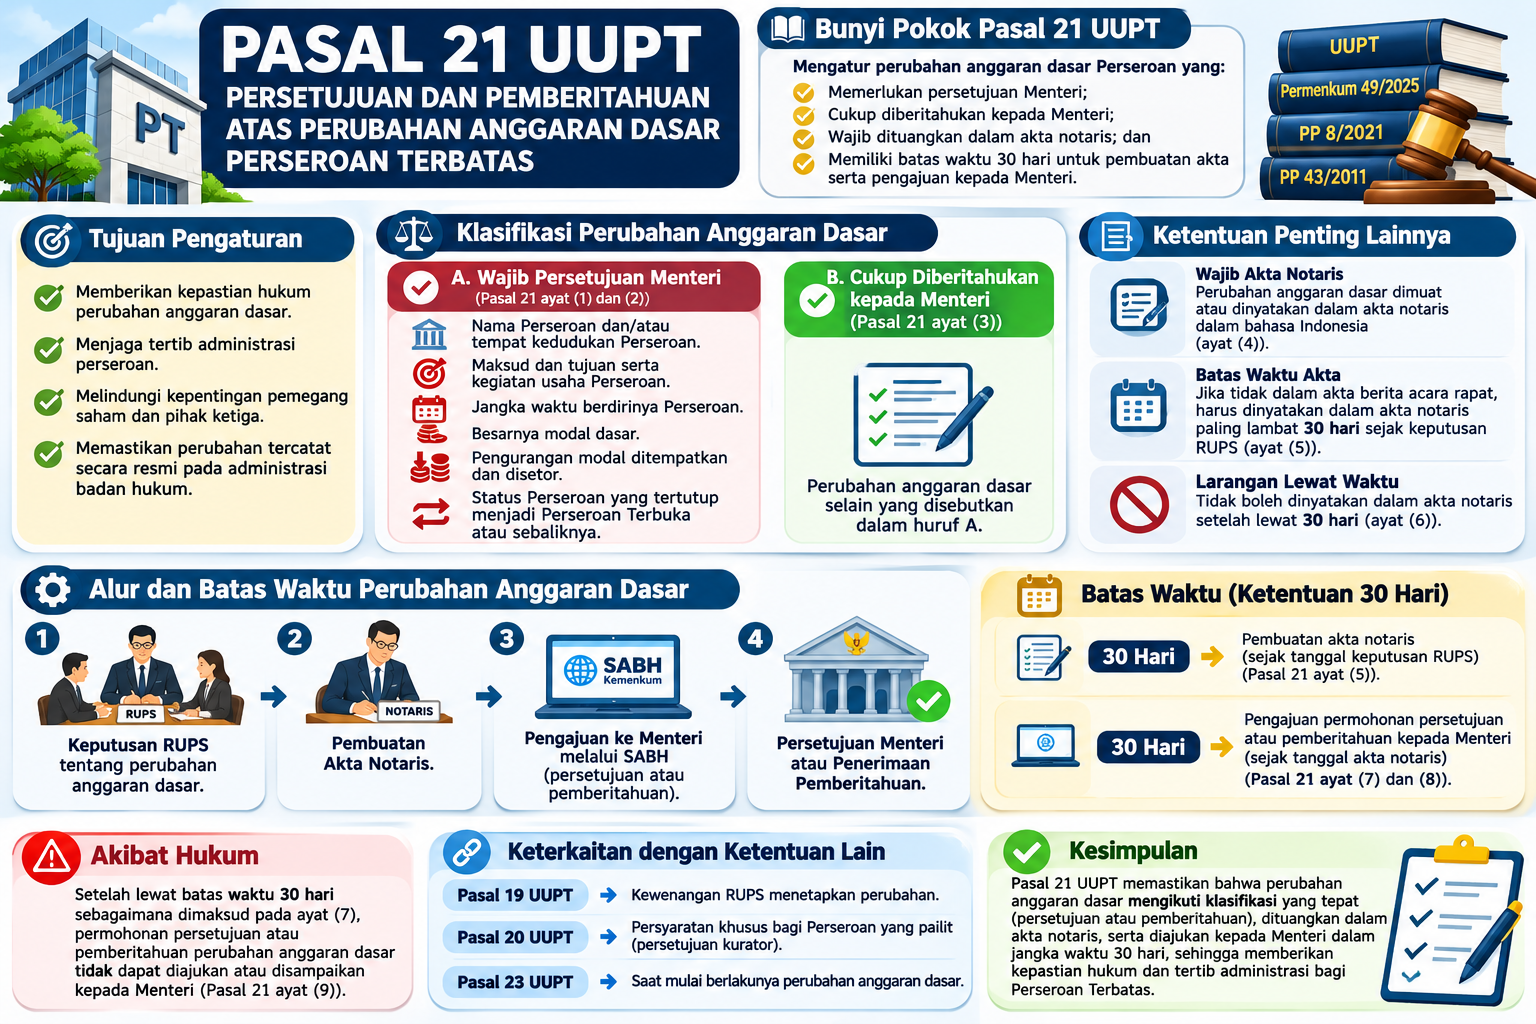
Pasal 21 membedakan perubahan anggaran dasar yang memerlukan persetujuan Menteri dan perubahan yang cukup diberitahukan kepada Menteri.
Perubahan yang memerlukan persetujuan Menteri antara lain meliputi:
- Nama perseroan;
- Tempat kedudukan perseroan;
- Maksud dan tujuan serta kegiatan usaha perseroan;
- Jangka waktu berdirinya perseroan;
- Besarnya modal dasar;
- Pengurangan modal ditempatkan dan disetor; dan
- Status perseroan tertutup menjadi perseroan terbuka atau sebaliknya.
Perubahan anggaran dasar di luar kategori tersebut pada prinsipnya diberitahukan kepada Menteri sesuai ketentuan UUPT.
3. Pasal 22 UUPT
Pasal 22 mengatur persyaratan kuorum dan pengambilan keputusan RUPS yang berkaitan dengan perubahan anggaran dasar tertentu, khususnya perubahan status perseroan terbuka atau tertutup sebagaimana diatur dalam ketentuan tersebut.
Ketentuan ini perlu diperhatikan karena tidak seluruh perubahan anggaran dasar mempunyai persyaratan kuorum yang identik.
4. Pasal 23 UUPT
Pasal 23 mengatur mulai berlakunya perubahan anggaran dasar yang memerlukan persetujuan Menteri maupun perubahan yang cukup diberitahukan kepada Menteri.
Secara prinsip, perubahan yang memerlukan persetujuan Menteri berlaku sejak tanggal diterbitkannya keputusan persetujuan. Sementara itu, perubahan yang cukup diberitahukan berlaku sejak tanggal diterbitkannya surat penerimaan pemberitahuan perubahan anggaran dasar oleh Menteri.
Dengan demikian, keputusan RUPS, pembuatan akta notaris, dan berlakunya perubahan anggaran dasar terhadap perseroan harus dibedakan secara hukum.
5. Pasal 91 UUPT
Pasal 91 memungkinkan pemegang saham mengambil keputusan yang mengikat di luar RUPS, sepanjang seluruh pemegang saham yang memiliki hak suara menyetujui secara tertulis dengan menandatangani usul keputusan tersebut.
Mekanisme ini dikenal sebagai keputusan sirkuler atau circular resolution.
Keputusan sirkuler mempunyai kekuatan hukum yang sama dengan keputusan RUPS apabila seluruh persyaratan Pasal 91 terpenuhi.
Dengan demikian, Pasal 19 tidak boleh ditafsirkan secara sempit seolah-olah setiap perubahan anggaran dasar harus selalu didahului rapat fisik. Yang harus dipastikan adalah terpenuhinya mekanisme pengambilan keputusan yang sah menurut UUPT.
Pembaruan Regulasi: Permenkum Nomor 49 Tahun 2025
Perkembangan penting dalam pelaksanaan Pasal 19 UUPT adalah berlakunya Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas.
Peraturan ini menggantikan Permenkumham Nomor 21 Tahun 2021 dan memberikan pengaturan administratif yang lebih terperinci mengenai perubahan anggaran dasar dan perubahan data perseroan.
A. Klasifikasi perubahan perseroan
Pasal 8 Permenkum 49/2025 membedakan perubahan perseroan persekutuan modal menjadi:
- Perubahan anggaran dasar; dan
- Perubahan data perseroan.
Perubahan anggaran dasar yang memerlukan persetujuan Menteri meliputi nama perseroan, tempat kedudukan, maksud dan tujuan serta kegiatan usaha, jangka waktu berdirinya perseroan, besarnya modal dasar, pengurangan modal ditempatkan dan disetor, serta perubahan status perseroan tertutup menjadi terbuka atau sebaliknya.
Perubahan anggaran dasar selain kategori tersebut diberitahukan kepada Menteri.
Adapun perubahan data mencakup perubahan susunan pemegang saham, perubahan susunan direksi dan dewan komisaris, penggabungan, pengambilalihan, pemisahan yang tidak disertai perubahan anggaran dasar, pembubaran, berakhirnya status badan hukum, perubahan nama pemegang saham, serta perubahan alamat lengkap perseroan.
B. Penetapan melalui RUPS atau keputusan di luar RUPS
Pasal 9 ayat (1) Permenkum 49/2025 menegaskan bahwa perubahan anggaran dasar dan perubahan data tertentu ditetapkan melalui RUPS atau keputusan pemegang saham di luar RUPS yang mengikat.
Ketentuan ini mempertegas relevansi Pasal 91 UUPT dalam praktik administrasi perubahan perseroan.
C. Kewajiban pembuatan akta notaris
Pasal 9 ayat (2) Permenkum 49/2025 menentukan bahwa perubahan anggaran dasar dan perubahan data yang dimaksud harus dimuat atau dinyatakan dalam akta notaris berbahasa Indonesia.
Selanjutnya, apabila perubahan anggaran dasar tidak dimuat dalam akta berita acara rapat yang dibuat notaris, perubahan tersebut harus dinyatakan dalam akta notaris paling lama 30 hari sejak tanggal keputusan RUPS.
Pasal 9 ayat (4) menentukan bahwa perubahan anggaran dasar tidak boleh dinyatakan dalam akta notaris setelah tenggang waktu tersebut terlampaui.
D. Batas waktu pengajuan perubahan kepada Menteri
Pasal 9 ayat (6) dan ayat (7) mengatur bahwa permohonan perubahan anggaran dasar dan/atau perubahan data perseroan, selain perubahan anggota direksi dan dewan komisaris sebagaimana diatur pada ayat (5), diajukan kepada Menteri melalui Direktur Jenderal paling lama 30 hari sejak tanggal akta notaris yang memuat perubahan anggaran dasar.
Permohonan yang melewati batas waktu tersebut tidak dapat diajukan kepada Menteri.
Adapun perubahan anggota direksi dan dewan komisaris mempunyai pengaturan tersendiri. Berdasarkan Pasal 9 ayat (5), direksi wajib memberitahukan perubahan tersebut kepada Menteri paling lama 30 hari sejak tanggal perubahan untuk dicatat dalam daftar perseroan.
E. Pengajuan secara elektronik melalui SABH
Pasal 10 Permenkum 49/2025 mengatur bahwa permohonan perubahan anggaran dasar dan perubahan data perseroan persekutuan modal diajukan melalui notaris secara elektronik melalui Sistem Administrasi Badan Hukum (SABH).
Permohonan tersebut harus disertai akta perubahan dan dokumen pendukung sesuai dengan jenis perubahan yang diajukan.
Dokumen pendukung dapat meliputi notula RUPS atau keputusan pemegang saham di luar RUPS, akta pemindahan hak atas saham, bukti penyetoran modal, dokumen perpajakan, keterangan alamat perseroan, serta dokumen Pemilik Manfaat (Beneficial Owner).
F. Pemeriksaan dan penerbitan hasil administrasi
Pasal 13 sampai dengan Pasal 15 Permenkum 49/2025 mengatur pemeriksaan permohonan perubahan perseroan.
Pemeriksaan dilakukan terhadap kesesuaian formulir, akta perubahan, notula RUPS atau keputusan pemegang saham di luar RUPS, dan data terakhir yang tercatat dalam SABH.
Apabila permohonan dinyatakan sesuai dan lengkap, Menteri melalui Direktur Jenderal menerbitkan surat keputusan atau surat penerimaan pemberitahuan sesuai dengan jenis perubahan yang diajukan.
Dengan demikian, Permenkum 49/2025 memberikan konsekuensi administratif yang harus diperhatikan oleh perseroan setelah keputusan perubahan anggaran dasar ditetapkan.
Doktrin Hukum Perusahaan
Dalam perspektif hukum perusahaan, Pasal 19 berkaitan erat dengan prinsip corporate governance, khususnya pembagian kewenangan antarorgan perseroan dan perlindungan hak pemegang saham.
Pertama, prinsip separation of powers dalam tata kelola perseroan menempatkan RUPS, direksi, dan dewan komisaris pada fungsi dan kewenangan masing-masing. Direksi menjalankan pengurusan, dewan komisaris melakukan pengawasan, sedangkan RUPS memiliki kewenangan yang tidak diberikan kepada kedua organ tersebut berdasarkan undang-undang dan anggaran dasar.
Kedua, prinsip shareholder protection menghendaki agar pemegang saham memperoleh informasi yang memadai mengenai agenda rapat dan memiliki kesempatan untuk menggunakan hak suaranya secara sadar.
Ketiga, prinsip procedural fairness menekankan bahwa keabsahan keputusan korporasi tidak hanya ditentukan oleh substansi keputusan, tetapi juga oleh kepatuhan terhadap prosedur pengambilan keputusan.
Keempat, prinsip legal certainty menghendaki agar perubahan anggaran dasar dilakukan melalui dokumentasi dan mekanisme administrasi yang dapat diverifikasi.
Prinsip-prinsip tersebut memperlihatkan bahwa perubahan anggaran dasar merupakan tindakan hukum korporasi yang harus memenuhi legitimasi substantif dan prosedural.
Implementasi dalam Praktik
Dalam praktik hukum perusahaan, perubahan anggaran dasar dapat terjadi karena berbagai kepentingan bisnis, antara lain:
- Perubahan nama perseroan karena restrukturisasi merek atau identitas usaha.
- Perubahan tempat kedudukan perseroan.
- Perubahan maksud dan tujuan serta kegiatan usaha karena ekspansi bisnis.
- Perubahan modal dasar, modal ditempatkan, dan modal disetor.
- Perubahan jangka waktu berdirinya perseroan.
- Perubahan status perseroan tertutup menjadi perseroan terbuka atau sebaliknya.
- Penyesuaian ketentuan anggaran dasar terhadap perubahan peraturan perundang-undangan.
Dalam setiap perubahan tersebut, perseroan perlu memastikan bahwa keputusan telah diambil melalui mekanisme yang sah, dituangkan dalam akta notaris, dan diproses melalui SABH sesuai klasifikasi perubahan.
Contoh Kasus
PT Arunika Teknologi Indonesia berencana mengubah maksud dan tujuan serta kegiatan usahanya untuk memperluas bidang usaha ke sektor konsultasi teknologi informasi.
Direksi kemudian mengusulkan perubahan anggaran dasar kepada pemegang saham. Untuk melaksanakan perubahan tersebut, perseroan menyelenggarakan RUPS dengan mencantumkan agenda perubahan maksud dan tujuan serta kegiatan usaha secara jelas dalam panggilan rapat.
RUPS menyetujui perubahan tersebut sesuai dengan persyaratan kuorum dan pengambilan keputusan yang berlaku. Keputusan kemudian dituangkan dalam akta notaris dan diajukan kepada Menteri melalui SABH.
Karena perubahan maksud dan tujuan serta kegiatan usaha termasuk perubahan anggaran dasar yang memerlukan persetujuan Menteri, perseroan harus memperoleh keputusan persetujuan sebelum perubahan tersebut berlaku berdasarkan Pasal 23 UUPT.
Dalam ilustrasi ini, terdapat beberapa tahapan hukum yang tidak boleh dicampuradukkan, yaitu usulan direksi, keputusan RUPS, pembuatan akta notaris, pengajuan melalui SABH, dan persetujuan Menteri.
Permasalahan Hukum yang Sering Timbul
- Perubahan anggaran dasar tanpa persetujuan RUPS. Direksi tidak dapat mengambil alih kewenangan RUPS untuk menetapkan perubahan anggaran dasar.
- Agenda RUPS tidak dicantumkan secara jelas. Kondisi ini berpotensi menimbulkan sengketa mengenai keabsahan proses pengambilan keputusan.
- Keputusan tidak memenuhi kuorum. Keputusan perubahan anggaran dasar harus memperhatikan ketentuan kuorum dan persyaratan persetujuan yang berlaku.
- Keputusan sirkuler tidak memperoleh persetujuan seluruh pemegang saham yang memiliki hak suara. Kondisi tersebut dapat menyebabkan mekanisme keputusan di luar RUPS tidak memenuhi Pasal 91 UUPT.
- Keterlambatan pembuatan akta notaris. Keterlambatan dapat menimbulkan hambatan administratif berdasarkan Permenkum 49/2025.
- Kesalahan klasifikasi perubahan. Perseroan dapat keliru mengajukan perubahan yang seharusnya memerlukan persetujuan Menteri sebagai pemberitahuan biasa, atau sebaliknya.
- Ketidaksesuaian data SABH dengan dokumen korporasi. Perbedaan antara akta, keputusan RUPS, dan data administrasi dapat menyebabkan permohonan dikembalikan atau ditolak.
Asas-Asas Hukum yang Berkaitan
- Asas kepastian hukum (legal certainty). Perubahan anggaran dasar harus dilakukan berdasarkan ketentuan dan prosedur yang jelas.
- Asas itikad baik (good faith). Pemegang saham dan organ perseroan wajib menjalankan kewenangannya secara jujur dan tidak menyalahgunakan hak.
- Asas proporsionalitas (proportionality). Pengambilan keputusan harus mempertimbangkan keseimbangan kepentingan perseroan dan pemegang saham.
- Asas transparansi (transparency). Agenda perubahan anggaran dasar harus diinformasikan secara jelas kepada pemegang saham.
- Asas akuntabilitas (accountability). Setiap keputusan perubahan anggaran dasar harus dapat dipertanggungjawabkan secara hukum dan administratif.
Penutup
Pasal 19 UUPT menegaskan bahwa perubahan anggaran dasar merupakan kewenangan RUPS sebagai organ perseroan yang memiliki legitimasi untuk menetapkan perubahan terhadap ketentuan fundamental perseroan. Kewenangan tersebut harus dijalankan dengan memperhatikan kejelasan agenda, persyaratan kuorum, tata cara pengambilan keputusan, serta perlindungan terhadap hak pemegang saham.
Perkembangan melalui Permenkum Nomor 49 Tahun 2025 memperlihatkan bahwa pelaksanaan perubahan anggaran dasar kini harus memperhatikan klasifikasi perubahan, pembuatan akta notaris, batas waktu pengajuan, dan mekanisme administrasi melalui SABH.
Oleh karena itu, keabsahan perubahan anggaran dasar tidak cukup hanya dinilai dari adanya persetujuan pemegang saham. Penilaian juga harus mencakup kepatuhan terhadap prosedur korporasi dan persyaratan administratif yang berlaku.
Dalam perspektif hukum perusahaan, Pasal 19 merupakan salah satu fondasi penting bagi tata kelola perseroan yang transparan, akuntabel, dan memberikan perlindungan hukum terhadap pemegang saham maupun pihak ketiga.
Konsultasi Hukum Perusahaan
Kantor Hukum Ahdan Ramdani dan Rekan menyediakan layanan konsultasi dan pendampingan hukum perusahaan, meliputi pendirian perseroan, perubahan anggaran dasar, penyelenggaraan RUPS, restrukturisasi korporasi, penyelesaian sengketa pemegang saham, serta kepatuhan hukum perusahaan.
Website: https://www.lawyer-ahdanramdani.com
WhatsApp: +62 857-0657-1577
Facebook: https://www.facebook.com/ahdanthelawyer
Instagram: https://www.instagram.com/ahdanthelawyer
TikTok: https://www.tiktok.com/@ahdanthelawyer