Pendahuluan
Dalam hubungan hukum perikatan, pembayaran sejumlah uang merupakan salah satu bentuk prestasi yang paling umum ditemukan dalam praktik hukum perdata. Kewajiban tersebut dapat timbul dari perjanjian pinjam-meminjam, jual beli, pembiayaan, sewa-menyewa, maupun hubungan kontraktual lainnya.
Ketika debitur terlambat memenuhi kewajiban pembayaran, kreditur pada prinsipnya dapat mengalami kerugian karena tidak dapat menggunakan atau menikmati uang yang seharusnya diterima tepat waktu.
Namun, pembuktian kerugian akibat keterlambatan pembayaran uang memiliki karakteristik tersendiri. Hukum perdata memberikan pengaturan khusus mengenai bentuk penggantian yang dapat dituntut kreditur, terutama melalui pembayaran bunga.
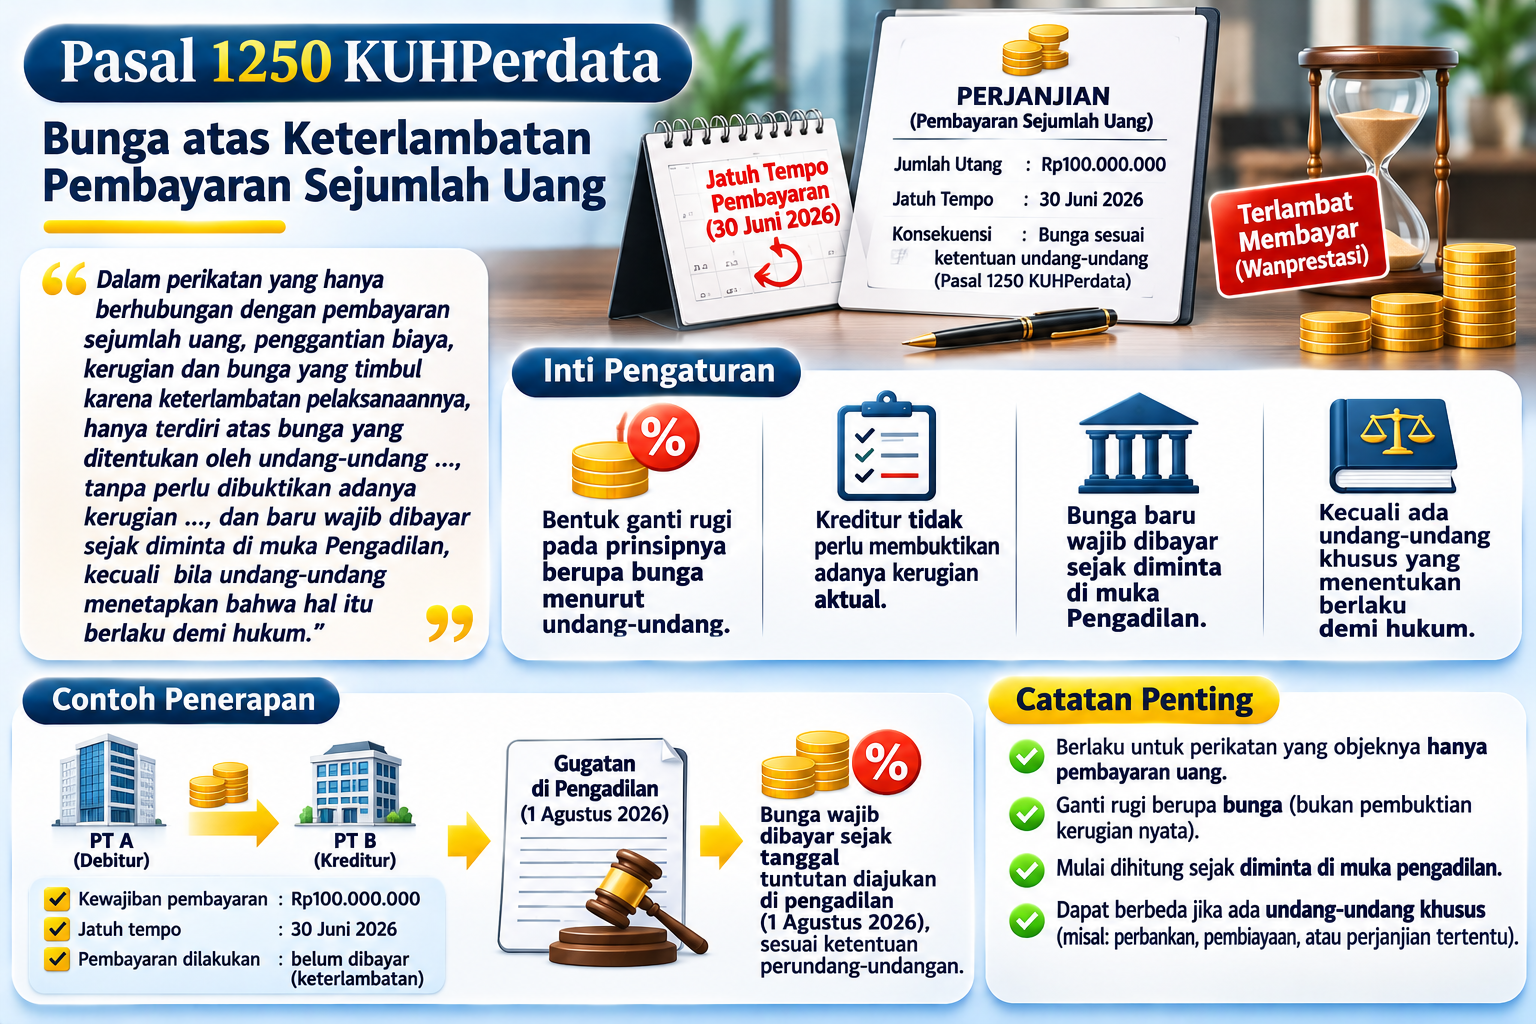
Pasal 1250 Kitab Undang-Undang Hukum Perdata (KUHPerdata) mengatur bahwa dalam perikatan yang hanya berhubungan dengan pembayaran sejumlah uang, penggantian biaya, kerugian, dan bunga akibat keterlambatan pelaksanaan pada prinsipnya berupa bunga yang ditentukan oleh undang-undang.
Ketentuan ini juga memberikan pengecualian terhadap kewajiban pembuktian kerugian aktual. Kreditur tidak perlu membuktikan bahwa keterlambatan pembayaran tersebut benar-benar menimbulkan kerugian dalam jumlah tertentu untuk menuntut bunga sebagaimana dimaksud dalam pasal ini.
Dengan demikian, Pasal 1250 KUHPerdata merupakan ketentuan khusus yang memberikan kepastian mengenai bentuk, pembuktian, dan waktu mulai berlakunya kewajiban pembayaran bunga akibat keterlambatan pembayaran sejumlah uang.
Bunyi Pasal 1250 KUHPerdata
“Dalam perikatan yang hanya berhubungan dengan pembayaran sejumlah uang, penggantian biaya, kerugian dan bunga yang timbul karena keterlambatan pelaksanaannya, hanya terdiri atas bunga yang ditentukan oleh undang-undang tanpa mengurangi berlakunya peraturan undang-undang khusus. Penggantian biaya, kerugian dan bunga itu wajib dibayar, tanpa perlu dibuktikan adanya suatu kerugian oleh kreditur. Penggantian biaya, kerugian dan bunga itu baru wajib dibayar sejak diminta di muka Pengadilan, kecuali bila undang-undang menetapkan bahwa hal itu berlaku demi hukum.”
Makna Normatif dan Tujuan Pengaturan (Ratio Legis)
Pasal 1250 KUHPerdata mengatur konsekuensi hukum berupa pembayaran bunga ketika debitur terlambat melaksanakan perikatan yang objeknya hanya berupa pembayaran sejumlah uang.
Terdapat tiga konstruksi normatif utama.
Pertama, pembatasan bentuk penggantian kerugian. Penggantian akibat keterlambatan pembayaran pada prinsipnya terdiri atas bunga yang ditentukan oleh undang-undang, dengan tetap memperhatikan keberlakuan peraturan perundang-undangan khusus.
Kedua, pengecualian kewajiban pembuktian kerugian aktual. Kreditur tidak diwajibkan membuktikan adanya kerugian secara konkret untuk menuntut bunga berdasarkan ketentuan ini.
Ketiga, penentuan waktu mulai berlakunya kewajiban pembayaran bunga. Bunga pada prinsipnya wajib dibayar sejak diminta di muka pengadilan, kecuali undang-undang menentukan bahwa kewajiban tersebut berlaku demi hukum.
Secara konseptual, ratio legis ketentuan ini adalah memberikan kepastian dan kemudahan dalam penyelesaian tuntutan akibat keterlambatan pembayaran uang. Kreditur tidak perlu membuktikan secara terperinci kerugian ekonomi yang timbul hanya karena tidak dapat menggunakan uang yang seharusnya telah diterima.
Analisis Unsur-Unsur Pasal 1250 KUHPerdata
1. Perikatan yang Hanya Berhubungan dengan Pembayaran Sejumlah Uang
Unsur ini merupakan batas ruang lingkup penerapan Pasal 1250.
Ketentuan ini secara khusus mengatur perikatan yang prestasi utamanya berupa pembayaran sejumlah uang.
Contohnya meliputi:
- Kewajiban membayar harga barang berdasarkan perjanjian jual beli.
- Kewajiban mengembalikan uang pinjaman.
- Kewajiban membayar tagihan berdasarkan perjanjian pembiayaan.
- Kewajiban membayar sejumlah uang berdasarkan perjanjian jasa.
- Kewajiban membayar uang sewa berdasarkan perjanjian sewa-menyewa.
Ketentuan ini tidak dapat diterapkan secara otomatis terhadap seluruh bentuk wanprestasi. Apabila perikatan berkaitan dengan penyerahan barang atau pelaksanaan pekerjaan, perlu dianalisis terlebih dahulu ketentuan ganti rugi yang relevan.
2. Keterlambatan Pelaksanaan Pembayaran
Pasal 1250 mensyaratkan adanya keterlambatan dalam melaksanakan kewajiban pembayaran sejumlah uang.
Keterlambatan terjadi ketika debitur tidak membayar pada waktu yang seharusnya berdasarkan perjanjian atau ketentuan hukum.
Dalam praktik, penilaian terhadap keterlambatan harus memperhatikan:
- Keberadaan perikatan yang sah.
- Jumlah uang yang wajib dibayarkan.
- Waktu jatuh tempo pembayaran.
- Tidak dilaksanakannya pembayaran pada waktu yang ditentukan.
- Keadaan lalai debitur berdasarkan ketentuan hukum yang berlaku.
Tidak setiap perbedaan waktu pembayaran otomatis menghasilkan konsekuensi yang sama. Perlu diperiksa apakah debitur telah berada dalam keadaan lalai berdasarkan Pasal 1238 KUHPerdata dan ketentuan perjanjian yang bersangkutan.
3. Penggantian Berupa Bunga yang Ditentukan oleh Undang-Undang
Unsur ini menunjukkan bahwa penggantian akibat keterlambatan pembayaran uang pada prinsipnya berupa bunga yang ditentukan oleh undang-undang.
Bunga tersebut berfungsi sebagai kompensasi atas keterlambatan debitur memenuhi kewajiban pembayaran.
Dalam konteks ini, bunga tidak semata-mata dipahami sebagai keuntungan komersial yang diperjanjikan, tetapi sebagai konsekuensi hukum akibat keterlambatan pembayaran uang.
Besaran bunga harus ditentukan berdasarkan ketentuan yang relevan. Karena Pasal 1250 tidak mencantumkan angka persentase tertentu, penentuan tarif tidak boleh dilakukan hanya dengan mengasumsikan satu angka berlaku untuk seluruh jenis hubungan hukum.
Perlu diperiksa apakah terdapat peraturan khusus, ketentuan kontraktual yang sah, atau ketentuan lain yang mengatur besaran bunga dalam hubungan hukum tersebut.
4. Tidak Perlu Dibuktikan Adanya Kerugian oleh Kreditur
Bagian ini merupakan karakteristik penting Pasal 1250 KUHPerdata.
Dalam tuntutan ganti rugi pada umumnya, kreditur perlu menunjukkan adanya kerugian dan hubungan kausal dengan tidak dipenuhinya perikatan.
Namun, untuk bunga akibat keterlambatan pembayaran uang berdasarkan Pasal 1250, kreditur tidak perlu membuktikan bahwa keterlambatan tersebut benar-benar menimbulkan kerugian aktual dalam jumlah tertentu.
Artinya, kreditur tidak harus membuktikan bahwa dirinya kehilangan kesempatan investasi, mengalami kerugian usaha, atau mengeluarkan biaya tambahan hanya untuk menuntut bunga berdasarkan ketentuan ini.
Meskipun demikian, pengecualian pembuktian kerugian bukan berarti kreditur dibebaskan dari kewajiban membuktikan seluruh unsur lainnya.
Kreditur tetap harus menunjukkan adanya perikatan pembayaran uang, jumlah kewajiban, keterlambatan, dan dasar hukum tuntutan bunga.
5. Bunga Wajib Dibayar Sejak Diminta di Muka Pengadilan
Pasal 1250 pada prinsipnya menentukan bahwa kewajiban pembayaran bunga mulai berlaku sejak bunga tersebut diminta di muka pengadilan.
Rumusan ini memiliki konsekuensi penting dalam menentukan periode penghitungan bunga.
Kreditur perlu memperhatikan tanggal pengajuan tuntutan di pengadilan sebagai titik awal, sepanjang tidak terdapat ketentuan khusus yang menentukan waktu lain.
Dengan demikian, tanggal jatuh tempo pembayaran, tanggal somasi, dan tanggal pengajuan tuntutan di pengadilan merupakan tiga peristiwa hukum yang harus dibedakan.
Somasi dapat memiliki fungsi untuk menyatakan debitur lalai berdasarkan Pasal 1238 KUHPerdata. Namun, Pasal 1250 secara khusus mengatur bahwa bunga akibat keterlambatan pembayaran pada prinsipnya wajib dibayar sejak diminta di muka pengadilan.
6. Pengecualian Apabila Undang-Undang Menentukan Berlaku Demi Hukum
Bagian akhir Pasal 1250 memberikan pengecualian terhadap prinsip bahwa bunga baru wajib dibayar sejak diminta di muka pengadilan.
Apabila undang-undang menentukan bahwa bunga berlaku demi hukum, kewajiban tersebut dapat timbul tanpa harus menunggu pengajuan tuntutan di pengadilan.
Pengecualian ini menunjukkan bahwa Pasal 1250 tidak boleh ditafsirkan secara terpisah dari peraturan perundang-undangan lainnya.
Dalam praktik, perlu diperiksa apakah hubungan hukum yang disengketakan memiliki ketentuan khusus yang mengatur waktu mulai berlakunya bunga.
Konsep Bunga Moratoir (Moratory Interest)
Dalam doktrin hukum perdata, bunga yang timbul akibat keterlambatan pembayaran dikenal sebagai moratory interest atau bunga moratoir.
Bunga moratoir merupakan kompensasi atas keterlambatan debitur memenuhi kewajiban pembayaran sejumlah uang.
Karakteristik utamanya adalah:
- Berkaitan dengan perikatan yang prestasinya berupa pembayaran uang.
- Timbul karena keterlambatan pelaksanaan kewajiban pembayaran.
- Berfungsi sebagai kompensasi atas keterlambatan.
- Pada prinsipnya tidak mensyaratkan pembuktian kerugian aktual oleh kreditur.
- Waktu mulai pembayarannya mengikuti Pasal 1250 atau ketentuan khusus yang berlaku.
Bunga moratoir harus dibedakan dari bunga yang merupakan imbalan penggunaan uang berdasarkan perjanjian pinjaman. Bunga pinjaman dapat menjadi bagian dari prestasi kontraktual, sedangkan bunga moratoir berkaitan dengan konsekuensi keterlambatan memenuhi kewajiban pembayaran.
Pembedaan tersebut penting untuk menghindari kesalahan dalam menentukan dasar hukum dan penghitungan bunga.
Perbedaan Bunga Kontraktual dan Bunga Moratoir
| Aspek | Bunga Kontraktual | Bunga Moratoir |
|---|---|---|
| Dasar | Kesepakatan dalam perjanjian atau ketentuan khusus | Keterlambatan pembayaran uang berdasarkan hukum |
| Fungsi | Imbalan penggunaan uang atau bagian dari kewajiban kontraktual | Kompensasi atas keterlambatan pembayaran |
| Sumber kewajiban | Perjanjian atau undang-undang khusus | Pasal 1250 dan ketentuan terkait |
| Waktu berlaku | Sesuai perjanjian atau ketentuan khusus | Pada prinsipnya sejak diminta di muka pengadilan, kecuali ditentukan lain oleh undang-undang |
| Pembuktian kerugian | Bergantung pada dasar dan sifat tuntutannya | Tidak perlu membuktikan kerugian aktual berdasarkan Pasal 1250 |
Pembedaan tersebut tidak berarti kedua jenis bunga selalu dapat dituntut secara bersamaan. Dasar kontraktual, periode perhitungan, dan kemungkinan tumpang tindih tuntutan harus diperiksa agar tidak terjadi penggantian ganda.
Hubungan Pasal 1250 dengan Pasal 1238 dan Pasal 1243 KUHPerdata
Pasal 1250 memiliki hubungan sistematis dengan ketentuan mengenai kelalaian dan ganti rugi akibat wanprestasi.
Pertama, Pasal 1238 mengatur keadaan debitur dinyatakan lalai melalui surat perintah atau akta sejenis, maupun berdasarkan kekuatan perikatannya sendiri apabila ditentukan bahwa debitur dianggap lalai dengan lewatnya waktu yang ditentukan.
Kedua, Pasal 1243 mengatur saat mulai diwajibkannya penggantian biaya, kerugian, dan bunga akibat tidak dipenuhinya perikatan.
Ketiga, Pasal 1250 memberikan pengaturan khusus mengenai penggantian akibat keterlambatan dalam perikatan yang hanya berhubungan dengan pembayaran sejumlah uang.
Hubungan tersebut dapat dipahami sebagai berikut:
- Pasal 1238 berkaitan dengan penentuan keadaan lalai debitur.
- Pasal 1243 mengatur timbulnya kewajiban ganti rugi akibat wanprestasi.
- Pasal 1250 mengatur bentuk dan waktu berlakunya bunga dalam keterlambatan pembayaran sejumlah uang.
Dengan demikian, Pasal 1250 merupakan ketentuan khusus yang perlu diperhatikan ketika objek perikatan berupa pembayaran uang, sehingga penerapannya tidak cukup hanya menggunakan konstruksi umum ganti rugi dalam Pasal 1243.
Keterkaitan dengan Ketentuan Hukum Lainnya
Pasal 1250 perlu dibaca bersama beberapa ketentuan berikut.
- Pasal 1238 KUHPerdata, mengenai pernyataan lalai dan keadaan debitur berada dalam kelalaian.
- Pasal 1243 KUHPerdata, mengenai saat mulai diwajibkannya penggantian biaya, kerugian, dan bunga.
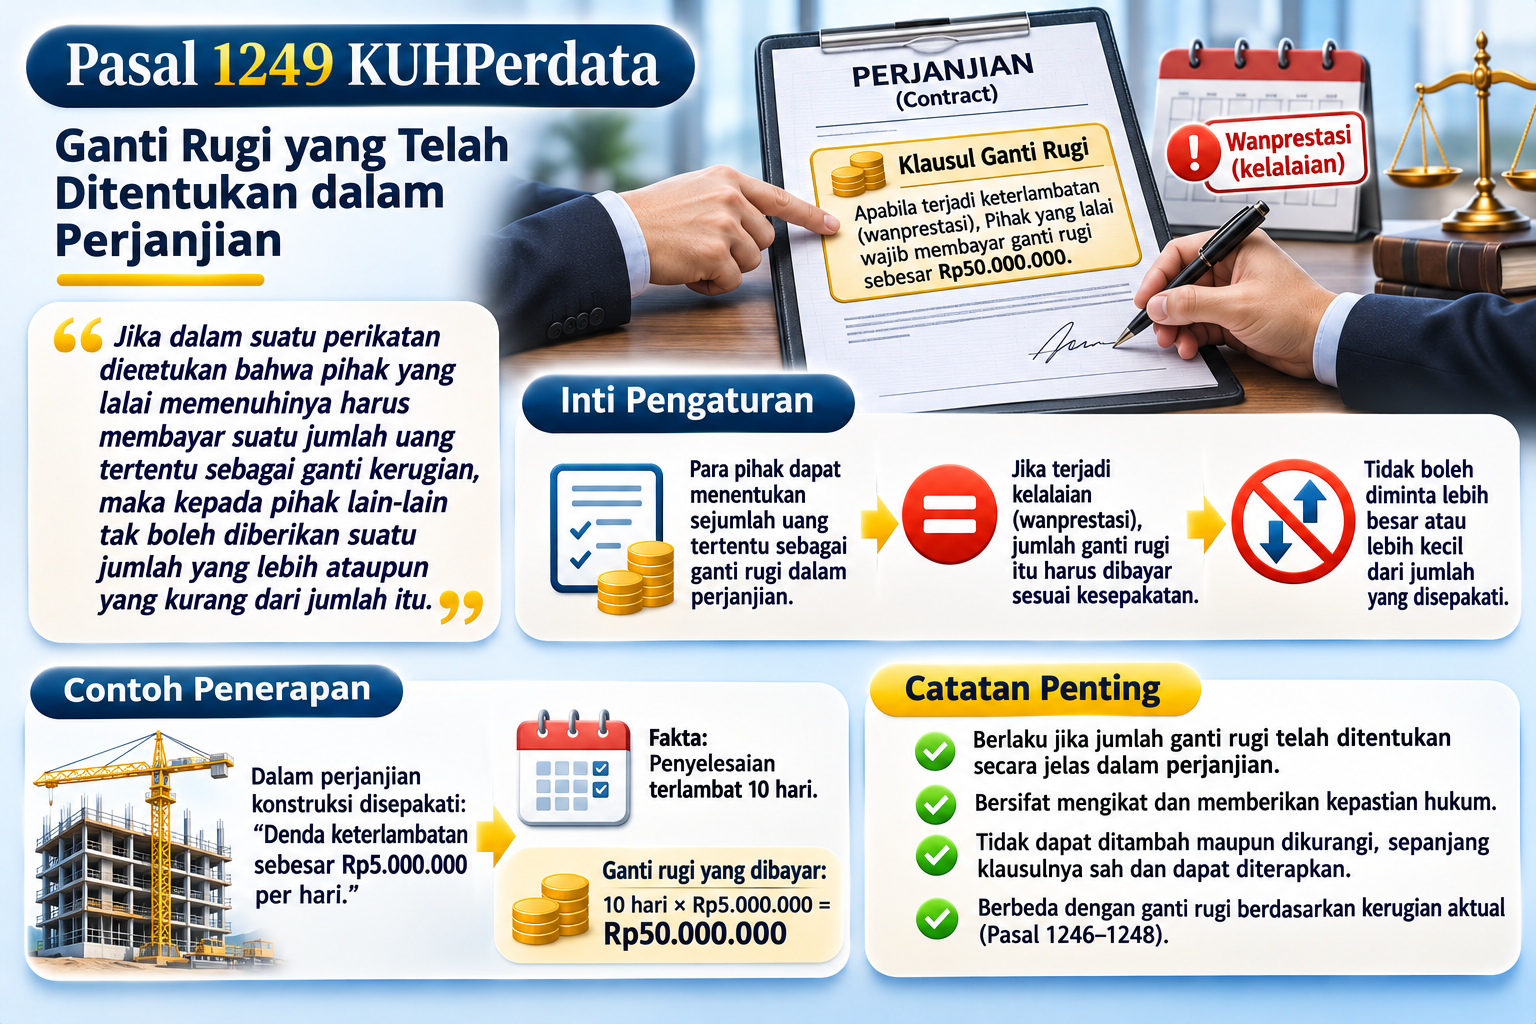
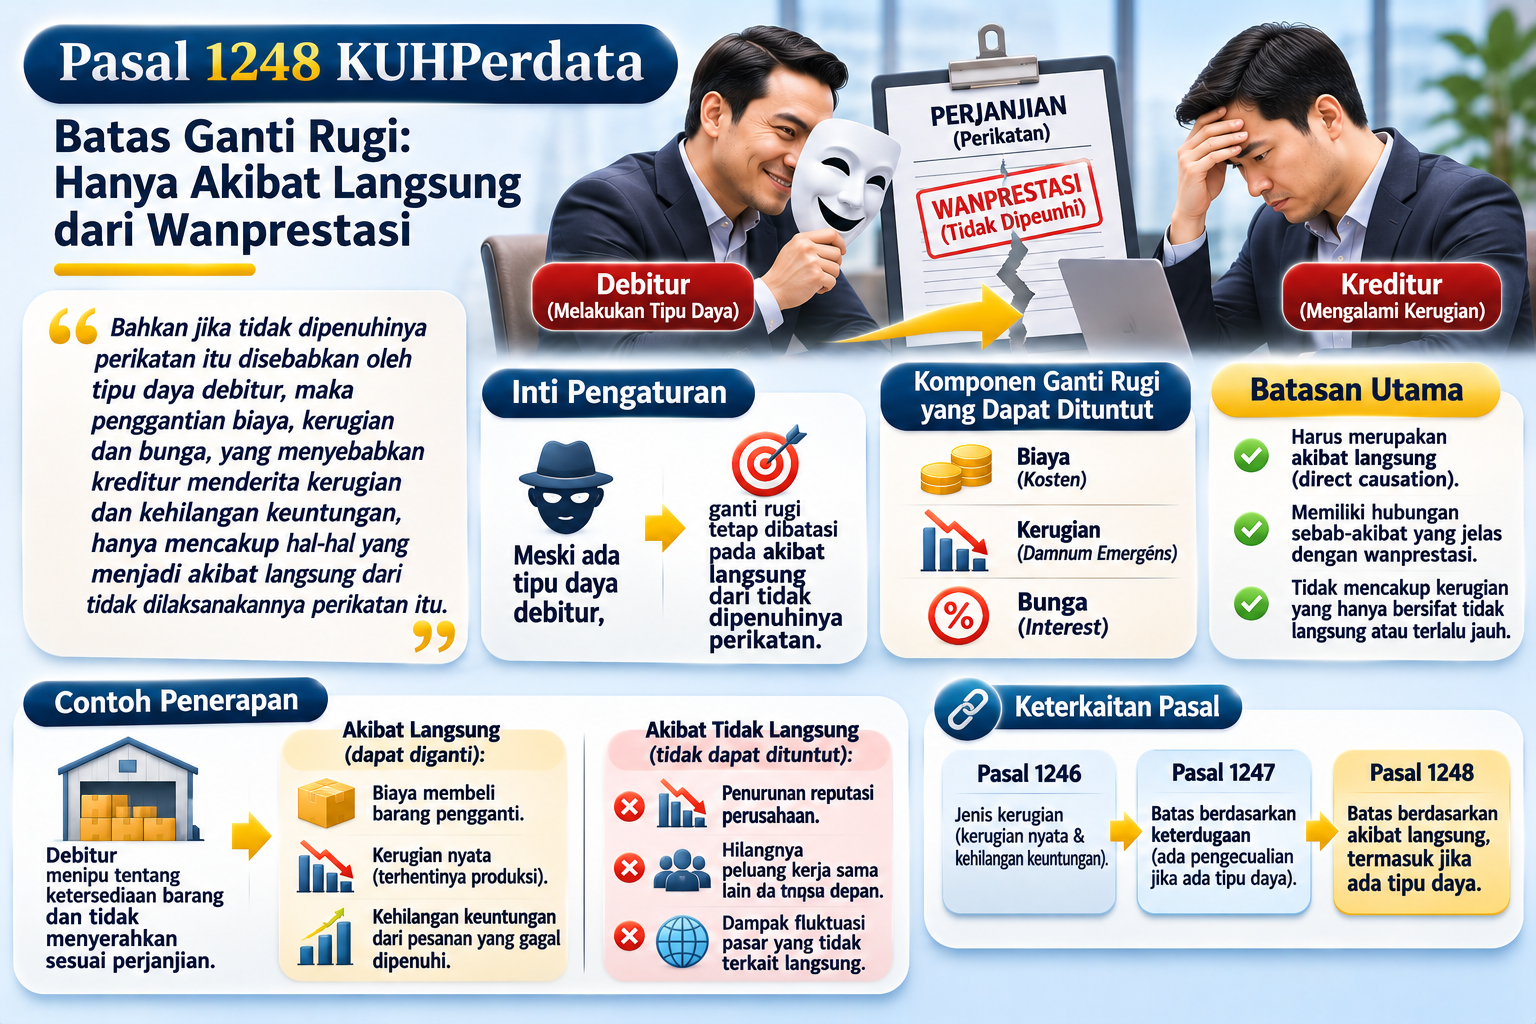
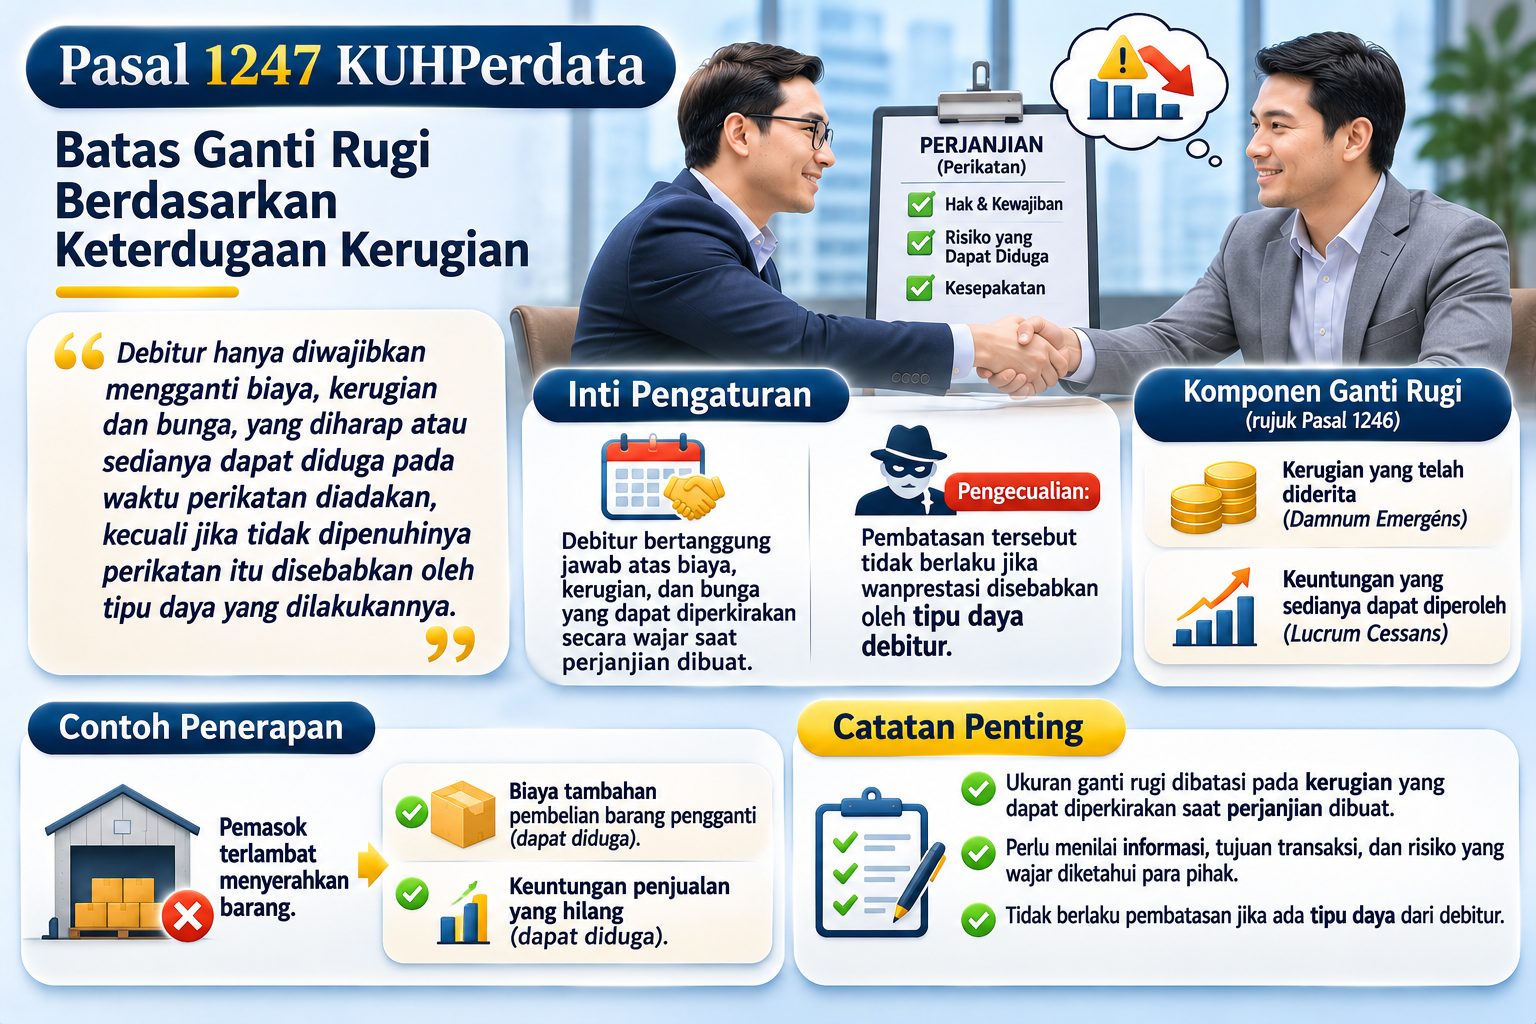
- Pasal 1246 KUHPerdata, mengenai komponen ganti rugi berupa kerugian yang diderita dan keuntungan yang sedianya dapat diperoleh.
- Pasal 1247 dan Pasal 1248 KUHPerdata, mengenai batas pertanggungjawaban atas kerugian berdasarkan keterdugaan dan akibat langsung.
- Pasal 1251 KUHPerdata, mengenai bunga dari bunga atau pengaturan kapitalisasi bunga dalam kondisi yang ditentukan oleh undang-undang.
Pembacaan sistematis tersebut diperlukan agar tuntutan bunga tidak dicampuradukkan dengan tuntutan kerugian lain yang memiliki dasar hukum berbeda.
Penerapan Pasal 1250 dalam Praktik Perjanjian
Pasal 1250 dapat diterapkan dalam berbagai hubungan hukum yang memiliki prestasi berupa pembayaran uang.
- Perjanjian pinjam-meminjam. Debitur terlambat mengembalikan uang pinjaman setelah jatuh tempo.
- Perjanjian jual beli. Pembeli tidak membayar harga barang sesuai waktu yang diperjanjikan.
- Perjanjian sewa-menyewa. Penyewa terlambat membayar uang sewa yang telah jatuh tempo.
- Perjanjian jasa. Pengguna jasa tidak membayar tagihan sesuai ketentuan pembayaran.
- Perjanjian pembiayaan. Debitur tidak memenuhi kewajiban pembayaran angsuran sesuai jadwal yang berlaku.
Dalam setiap perkara, harus diperiksa karakter perikatannya, ketentuan khusus yang berlaku, dasar pengenaan bunga, serta waktu mulai berlakunya kewajiban pembayaran bunga.
Permasalahan Hukum yang Sering Timbul
Pertama, perbedaan antara bunga kontraktual dan bunga moratoir. Keduanya memiliki dasar dan fungsi yang berbeda sehingga tidak boleh dicampuradukkan dalam penghitungan tuntutan.
Kedua, penentuan waktu mulai berlakunya bunga. Pasal 1250 pada prinsipnya menentukan bahwa bunga baru wajib dibayar sejak diminta di muka pengadilan, kecuali undang-undang menentukan berlaku demi hukum.
Ketiga, kebutuhan somasi sebelum mengajukan tuntutan. Harus dibedakan antara penentuan keadaan lalai berdasarkan Pasal 1238 dan penentuan waktu mulai berlakunya bunga berdasarkan Pasal 1250.
Keempat, penentuan besaran bunga. Pasal 1250 tidak menetapkan satu angka persentase untuk semua hubungan hukum. Penentuannya harus memperhatikan ketentuan hukum yang berlaku dan kemungkinan adanya peraturan khusus.
Kelima, pembuktian kerugian aktual. Kreditur tidak perlu membuktikan kerugian aktual untuk menuntut bunga berdasarkan Pasal 1250. Namun, kreditur tetap harus membuktikan adanya kewajiban pembayaran uang dan keterlambatan debitur.
Keenam, penerapan peraturan khusus. Hubungan hukum tertentu dapat memiliki pengaturan khusus mengenai bunga, denda, atau konsekuensi keterlambatan. Ketentuan khusus tersebut harus diperiksa sebelum menerapkan Pasal 1250 secara umum.
Ketujuh, potensi penghitungan bunga ganda. Apabila perjanjian telah mengatur bunga keterlambatan, perlu diperiksa apakah tuntutan tambahan berdasarkan Pasal 1250 memiliki dasar tersendiri atau justru menghasilkan penggantian ganda atas periode dan kewajiban yang sama.
Contoh Kasus
PT A memiliki kewajiban membayar tagihan sebesar Rp100.000.000,00 kepada PT B berdasarkan perjanjian jual beli.
Berdasarkan perjanjian, pembayaran harus dilakukan paling lambat tanggal 30 Juni 2026. Namun, sampai dengan tanggal jatuh tempo, PT A tidak melakukan pembayaran.
PT B kemudian mengajukan gugatan ke pengadilan dan menuntut pembayaran pokok utang beserta bunga akibat keterlambatan.
Dalam keadaan tersebut, Pasal 1250 KUHPerdata dapat menjadi dasar untuk menilai tuntutan bunga atas keterlambatan pembayaran sejumlah uang.
PT B tidak perlu membuktikan secara khusus bahwa keterlambatan pembayaran tersebut menyebabkan kerugian aktual dalam jumlah tertentu untuk menuntut bunga berdasarkan pasal ini.
Namun, PT B tetap perlu membuktikan:
- Adanya perjanjian jual beli antara PT A dan PT B.
- Kewajiban PT A membayar sebesar Rp100.000.000,00.
- Tanggal jatuh tempo pembayaran.
- Tidak dilaksanakannya pembayaran oleh PT A.
- Dasar hukum dan besaran bunga yang dituntut.
- Waktu mulai berlakunya bunga berdasarkan Pasal 1250 atau ketentuan khusus yang berlaku.
Apabila tidak terdapat ketentuan undang-undang khusus yang menentukan bunga berlaku demi hukum, Pasal 1250 pada prinsipnya menempatkan tanggal pengajuan tuntutan di muka pengadilan sebagai awal kewajiban pembayaran bunga.
Dengan demikian, tanggal jatuh tempo utang tidak boleh secara otomatis disamakan dengan tanggal mulai berlakunya bunga berdasarkan Pasal 1250.
Asas-Asas Hukum yang Berkaitan
- Asas Pacta Sunt Servanda. Perjanjian yang dibuat secara sah mengikat para pihak dan wajib dilaksanakan.
- Asas Itikad Baik. Para pihak wajib memenuhi kewajibannya secara jujur, patut, dan bertanggung jawab.
- Asas Kepastian Hukum. Penentuan bunga harus didasarkan pada ketentuan hukum dan dasar perhitungan yang jelas.
- Asas Proporsionalitas. Pembebanan bunga harus sebanding dengan dasar dan periode keterlambatan yang dapat dipertanggungjawabkan.
- Asas Perlindungan Kreditur. Kreditur memperoleh perlindungan hukum atas keterlambatan debitur memenuhi kewajiban pembayaran.
- Asas Keseimbangan. Perlindungan terhadap kreditur harus tetap memperhatikan dasar kewajiban dan batas pertanggungjawaban debitur.
Penutup
Pasal 1250 KUHPerdata merupakan ketentuan khusus mengenai penggantian akibat keterlambatan pelaksanaan perikatan yang hanya berhubungan dengan pembayaran sejumlah uang.
Ketentuan ini pada prinsipnya membatasi penggantian menjadi bunga yang ditentukan oleh undang-undang, tanpa mengharuskan kreditur membuktikan adanya kerugian aktual. Selain itu, bunga baru wajib dibayar sejak diminta di muka pengadilan, kecuali undang-undang menentukan bahwa kewajiban tersebut berlaku demi hukum.
Dalam penerapannya, Pasal 1250 harus dibaca bersama ketentuan mengenai kelalaian debitur, wanprestasi, dan peraturan khusus yang mengatur bunga. Penentuan waktu mulai berlakunya bunga, besaran bunga, dan hubungan dengan bunga kontraktual harus dilakukan secara cermat.
Dengan demikian, Pasal 1250 KUHPerdata memberikan mekanisme perlindungan bagi kreditur sekaligus menciptakan kepastian mengenai konsekuensi hukum keterlambatan pembayaran uang. Ketentuan ini menegaskan bahwa pembuktian kerugian aktual tidak selalu menjadi syarat untuk memperoleh penggantian, sepanjang tuntutan memenuhi dasar dan persyaratan hukum yang berlaku.
Kantor Hukum Ahdan Ramdani dan Rekan
Kantor Hukum Ahdan Ramdani dan Rekan menyediakan layanan konsultasi, pendampingan, serta penanganan perkara hukum melalui jalur litigasi maupun nonlitigasi.
Website: https://www.lawyer-ahdanramdani.com
WhatsApp: +62 857-0657-1577
Facebook: https://www.facebook.com/ahdanthelawyer
Instagram: https://www.instagram.com/ahdanthelawyer
TikTok: https://www.tiktok.com/@ahdanthelawyer