Pendahuluan
Anggaran dasar merupakan landasan konstitusional dalam penyelenggaraan Perseroan Terbatas (PT). Di dalamnya terdapat ketentuan mengenai identitas perseroan, maksud dan tujuan, kegiatan usaha, struktur permodalan, serta mekanisme pengelolaan perseroan.
Pada prinsipnya, perubahan anggaran dasar merupakan kewenangan Rapat Umum Pemegang Saham (RUPS) sebagaimana ditentukan dalam Pasal 19 Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UUPT). Namun, kewenangan tersebut tidak dapat dilaksanakan secara bebas tanpa memperhatikan kondisi hukum perseroan.
Salah satu keadaan yang menimbulkan pembatasan khusus adalah ketika perseroan telah dinyatakan pailit berdasarkan putusan pengadilan niaga. Dalam keadaan tersebut, perubahan anggaran dasar tidak dapat dilakukan tanpa persetujuan kurator.
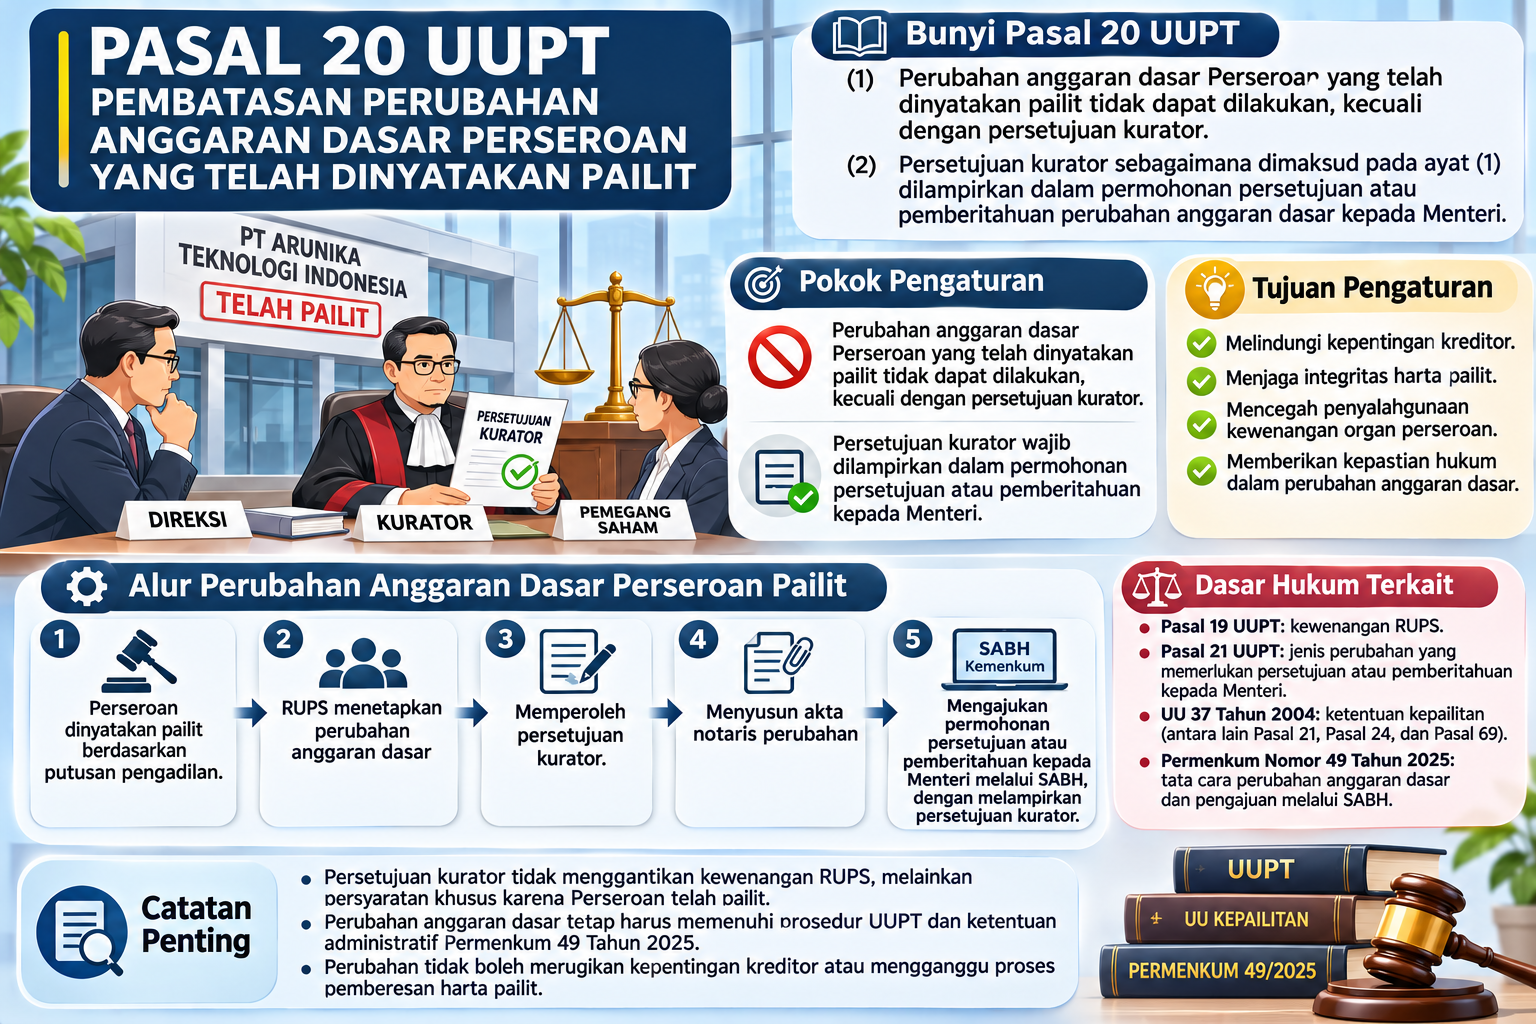
Pasal 20 UUPT mengatur bahwa persetujuan kurator menjadi persyaratan dalam proses perubahan anggaran dasar perseroan yang telah dinyatakan pailit. Bahkan, persetujuan tersebut harus dilampirkan dalam permohonan persetujuan atau pemberitahuan perubahan anggaran dasar kepada Menteri.
Ketentuan ini memperlihatkan adanya hubungan antara hukum perseroan dan hukum kepailitan. Kewenangan organ perseroan dalam mengambil keputusan korporasi harus memperhatikan pembatasan hukum yang timbul akibat putusan pailit.
Bunyi Pasal 20 UUPT
Pasal 20 Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas menyatakan:
(1) Perubahan anggaran dasar Perseroan yang telah dinyatakan pailit tidak dapat dilakukan, kecuali dengan pesetujuan kurator.
(2) Persetujuan kurator sebagaimana dimaksud pada ayat (1) dilampirkan dalam permohonan persetujuan atau pemberitahuan perubahan anggaran dasar kepada Menteri.
Makna Normatif Pasal 20
Pasal 20 UUPT mengandung dua norma utama.
Pertama, pembatasan perubahan anggaran dasar perseroan yang telah dinyatakan pailit. Perseroan yang telah berada dalam keadaan pailit tidak dapat melakukan perubahan anggaran dasar secara bebas. Perubahan hanya dapat dilakukan apabila memperoleh persetujuan kurator.
Kedua, kewajiban melampirkan persetujuan kurator. Persetujuan tersebut tidak cukup hanya diperoleh secara internal, tetapi harus disertakan dalam permohonan persetujuan atau pemberitahuan perubahan anggaran dasar kepada Menteri.
Dengan demikian, Pasal 20 tidak menghapus kewenangan RUPS dalam menetapkan perubahan anggaran dasar. Ketentuan ini menambahkan persyaratan khusus berupa persetujuan kurator karena perseroan telah berada dalam rezim hukum kepailitan.
Tujuan Pengaturan (Ratio Legis)
Pengaturan Pasal 20 UUPT memiliki beberapa tujuan hukum.
- Melindungi kepentingan kreditor. Perubahan anggaran dasar tidak boleh digunakan sebagai sarana untuk mengurangi, mengalihkan, atau mengaburkan kepentingan hukum kreditor dalam proses kepailitan.
- Menjaga integritas harta pailit. Tindakan korporasi yang berpotensi memengaruhi harta pailit perlu berada dalam pengawasan kurator sesuai kewenangannya.
- Mencegah penyalahgunaan kewenangan organ perseroan. Direksi maupun pemegang saham tidak dapat menggunakan mekanisme perubahan anggaran dasar untuk menghindari konsekuensi hukum kepailitan.
- Memberikan kepastian hukum. Persetujuan kurator menjadi persyaratan yang harus dipenuhi dalam proses administratif perubahan anggaran dasar.
- Menjaga keseimbangan kepentingan. Kepentingan perseroan, pemegang saham, kreditor, dan pihak terkait lainnya perlu diperhatikan dalam proses perubahan anggaran dasar ketika perseroan berada dalam keadaan pailit.
Secara filosofis, ketentuan ini mencerminkan prinsip perlindungan terhadap kepentingan kolektif kreditor dan pengawasan terhadap tindakan hukum perseroan setelah putusan pailit.
Analisis Komponen Norma
1. Perseroan Telah Dinyatakan Pailit
Unsur pertama adalah adanya status hukum perseroan yang telah dinyatakan pailit.
Status pailit tidak lahir hanya karena perseroan mengalami kesulitan keuangan, tidak mampu membayar utang, atau berada dalam kondisi insolvensi secara ekonomi.
Dalam perspektif hukum kepailitan, kepailitan merupakan sita umum atas semua kekayaan debitur pailit yang pengurusan dan pemberesannya dilakukan oleh kurator di bawah pengawasan hakim pengawas.
Berdasarkan Pasal 2 ayat (1) UU Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang, debitur dapat dinyatakan pailit apabila memenuhi persyaratan yang ditentukan undang-undang, yaitu mempunyai dua atau lebih kreditor dan tidak membayar lunas sedikitnya satu utang yang telah jatuh waktu dan dapat ditagih, serta dinyatakan pailit oleh putusan pengadilan.
Dengan demikian, penerapan Pasal 20 UUPT harus didasarkan pada adanya putusan pailit terhadap perseroan, bukan semata-mata dugaan ketidakmampuan membayar kewajiban.
2. Perubahan Anggaran Dasar Tidak Dapat Dilakukan Tanpa Persetujuan Kurator
Frasa “tidak dapat dilakukan, kecuali dengan persetujuan kurator” merupakan inti pembatasan dalam Pasal 20 ayat (1).
Ketentuan ini menunjukkan bahwa perubahan anggaran dasar terhadap perseroan yang telah dinyatakan pailit memerlukan persetujuan kurator.
Persetujuan tersebut berfungsi sebagai mekanisme pengawasan terhadap tindakan korporasi yang dilakukan setelah perseroan dinyatakan pailit.
Namun, perlu dibedakan antara kewenangan RUPS dan persetujuan kurator.
RUPS tetap merupakan organ yang berwenang menetapkan perubahan anggaran dasar berdasarkan Pasal 19 UUPT. Sementara itu, kurator memberikan persetujuan dalam konteks perseroan yang telah dinyatakan pailit.
Dengan demikian, persetujuan kurator tidak dapat langsung ditafsirkan sebagai pengambilalihan seluruh kewenangan RUPS. Kedua mekanisme tersebut mempunyai dasar dan fungsi hukum yang berbeda.
3. Persetujuan Kurator
Kurator merupakan pihak yang diangkat oleh pengadilan untuk melakukan pengurusan dan pemberesan harta debitur pailit berdasarkan ketentuan hukum kepailitan.
Dalam konteks Pasal 20 UUPT, kurator mempunyai peran memberikan persetujuan terhadap perubahan anggaran dasar perseroan yang telah dinyatakan pailit.
Persetujuan tersebut perlu dinilai berdasarkan:
- Materi perubahan anggaran dasar yang diajukan.
- Tujuan dan alasan perubahan.
- Pengaruh perubahan terhadap pengurusan dan pemberesan harta pailit.
- Potensi dampaknya terhadap kepentingan kreditor.
- Kesesuaiannya dengan ketentuan hukum kepailitan dan hukum perseroan.
Kurator tidak seharusnya memberikan persetujuan secara mekanis tanpa mempertimbangkan akibat hukum dan kepentingan yang dilindungi dalam proses kepailitan.
4. Persetujuan Kurator Dilampirkan dalam Permohonan kepada Menteri
Pasal 20 ayat (2) menetapkan persyaratan administratif bahwa persetujuan kurator harus dilampirkan dalam permohonan persetujuan atau pemberitahuan perubahan anggaran dasar kepada Menteri.
Ketentuan ini menunjukkan bahwa persetujuan kurator bukan sekadar dokumen internal perseroan.
Persetujuan tersebut menjadi bagian dari kelengkapan dokumen yang harus disertakan dalam proses administrasi perubahan anggaran dasar.
Konsekuensinya, permohonan perubahan anggaran dasar tanpa persetujuan kurator berpotensi tidak memenuhi persyaratan administratif yang ditentukan undang-undang.
Hubungan Pasal 20 UUPT dengan Hukum Kepailitan
Pasal 20 UUPT tidak dapat dipahami secara terpisah dari UU Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang.
Terdapat beberapa ketentuan penting yang memiliki hubungan sistematis dengan Pasal 20 UUPT.
1. Pasal 21 UU Kepailitan
Pasal 21 UU Kepailitan menentukan bahwa kepailitan meliputi seluruh kekayaan debitur pada saat putusan pernyataan pailit diucapkan serta segala sesuatu yang diperoleh selama kepailitan.
Ketentuan ini menjadi dasar penting dalam memahami cakupan harta pailit.
Perubahan anggaran dasar yang berpotensi memengaruhi struktur kepemilikan, kegiatan usaha, atau kondisi kekayaan perseroan harus dianalisis dengan memperhatikan kepentingan harta pailit.
Namun, tidak setiap perubahan anggaran dasar otomatis merupakan tindakan pengalihan atau pengurangan harta pailit. Pengaruh konkret perubahan tersebut tetap harus dinilai berdasarkan substansi dan akibat hukumnya.
2. Pasal 24 UU Kepailitan
Pasal 24 UU Kepailitan menentukan bahwa debitur demi hukum kehilangan hak untuk menguasai dan mengurus kekayaannya yang termasuk dalam harta pailit sejak tanggal putusan pernyataan pailit diucapkan.
Ketentuan ini merupakan salah satu dasar utama pembatasan kewenangan debitur pailit.
Dalam konteks perseroan, perlu dibedakan antara kekayaan perseroan sebagai debitur pailit dan kekayaan pribadi pemegang saham. Harta perseroan tidak secara otomatis menjadi harta pribadi pemegang saham, demikian pula sebaliknya.
Pembatasan penguasaan dan pengurusan harta pailit tersebut harus dibaca bersama kewenangan kurator sebagaimana diatur dalam UU Kepailitan.
3. Pasal 69 UU Kepailitan
Pasal 69 mengatur tugas kurator untuk melakukan pengurusan dan/atau pemberesan harta pailit.
Kurator menjalankan tugas tersebut dengan memperhatikan ketentuan undang-undang serta pengawasan hakim pengawas.
Dalam hubungan dengan Pasal 20 UUPT, kewenangan kurator untuk memberikan persetujuan terhadap perubahan anggaran dasar perlu ditempatkan dalam konteks tugas dan tanggung jawabnya terhadap pengurusan dan pemberesan harta pailit.
4. Pasal 75 UUPT
Pasal 75 UUPT mengatur kewenangan RUPS dalam perseroan.
Kewenangan tersebut tetap harus dipahami bersama pembatasan khusus yang berlaku ketika perseroan telah dinyatakan pailit.
Oleh karena itu, RUPS tidak dapat menggunakan kewenangannya untuk mengabaikan persetujuan kurator sebagaimana disyaratkan Pasal 20 UUPT.
Hubungan dengan Pasal 19 dan Pasal 21 UUPT
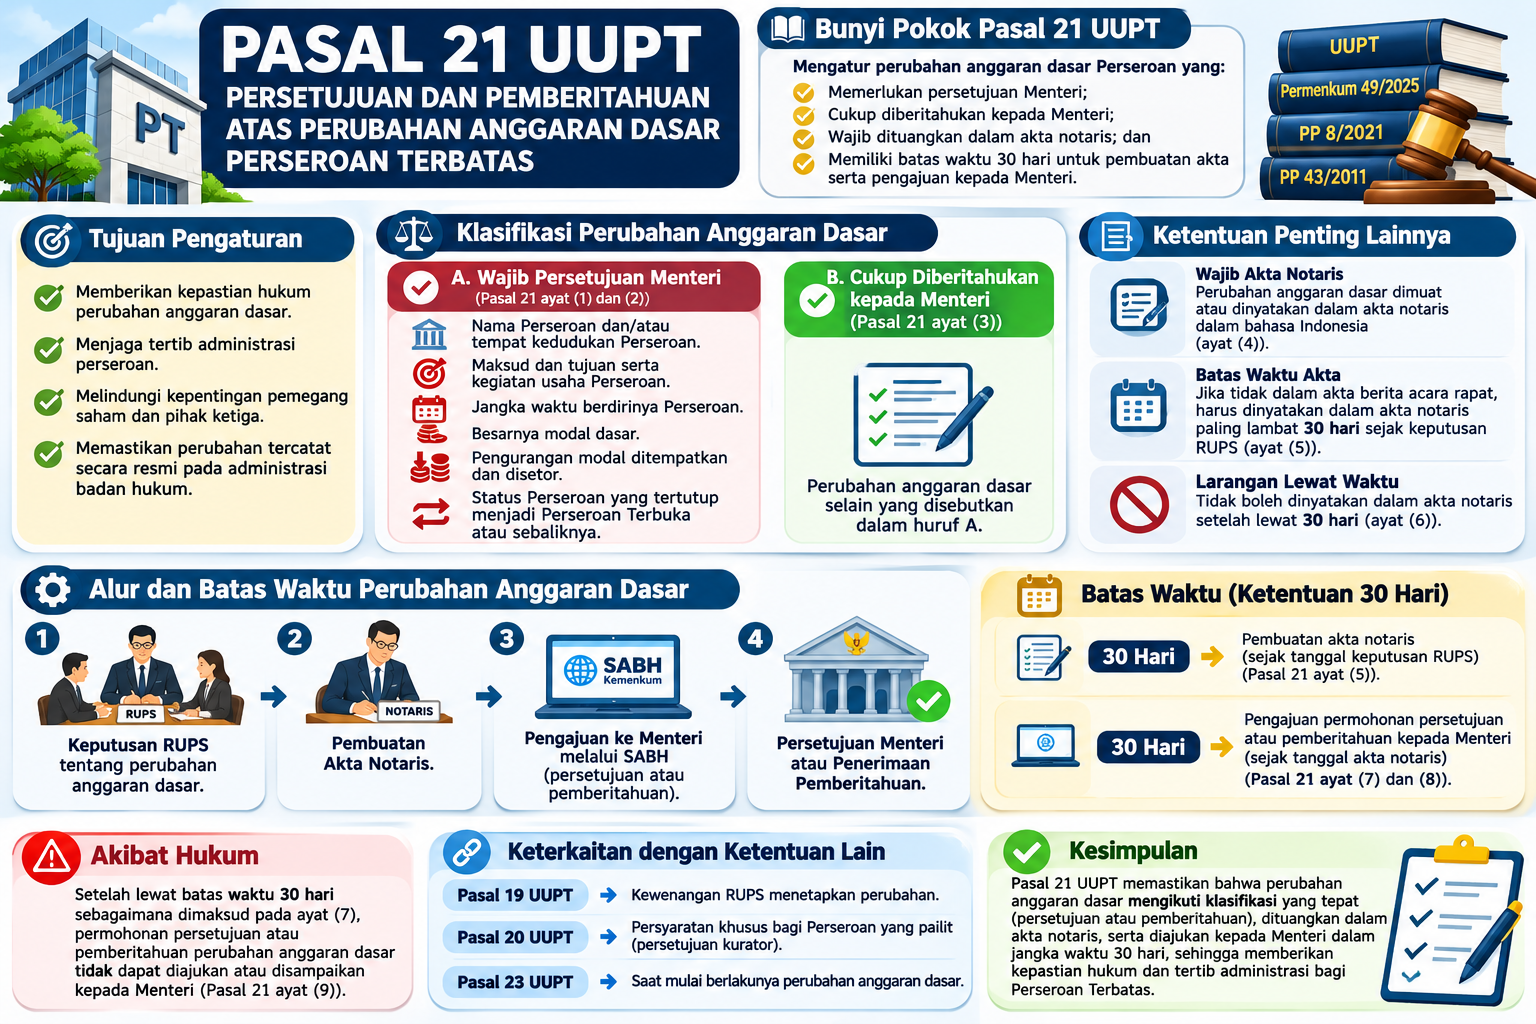
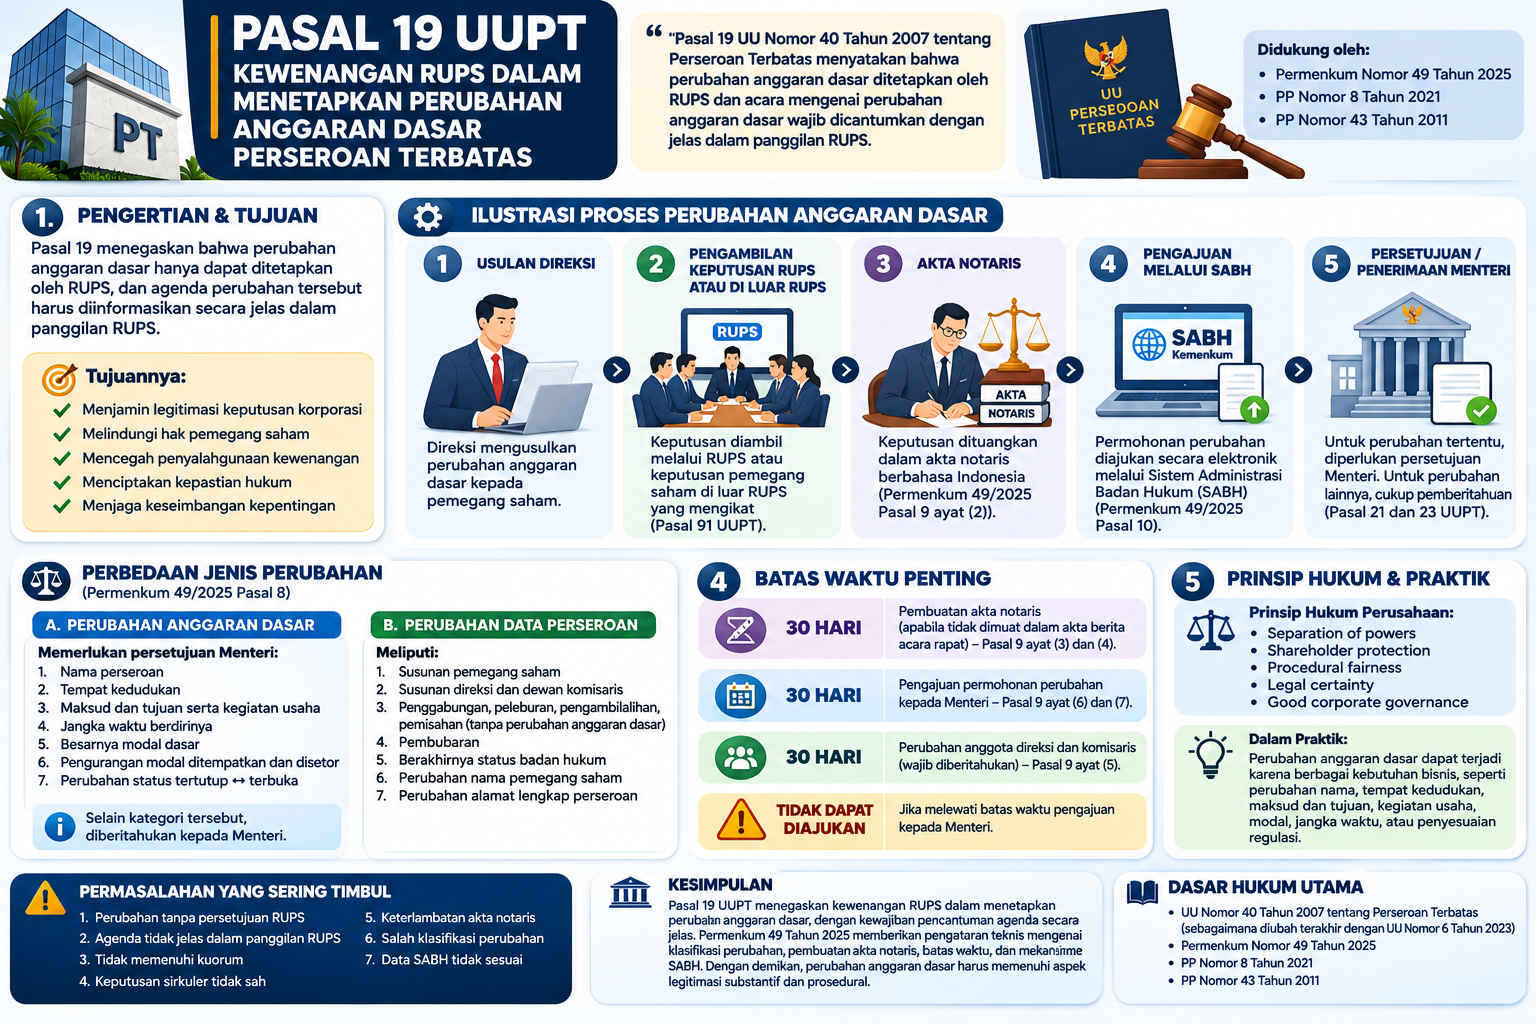
Pasal 19, Pasal 20, dan Pasal 21 UUPT membentuk rangkaian pengaturan mengenai perubahan anggaran dasar.
- Pasal 19 menentukan bahwa perubahan anggaran dasar ditetapkan oleh RUPS dan agendanya harus dicantumkan secara jelas dalam pemanggilan RUPS.
- Pasal 20 memberikan persyaratan khusus apabila perseroan telah dinyatakan pailit, yaitu harus memperoleh persetujuan kurator.
- Pasal 21 menentukan jenis perubahan anggaran dasar yang memerlukan persetujuan Menteri dan yang cukup diberitahukan kepada Menteri.
Ketiga ketentuan tersebut mempunyai fungsi berbeda tetapi saling melengkapi.
Dengan demikian, perubahan anggaran dasar perseroan yang telah dinyatakan pailit harus memperhatikan kewenangan RUPS, persetujuan kurator, serta prosedur administratif kepada Menteri.
Pembaruan Regulasi: Permenkum Nomor 49 Tahun 2025
Perkembangan administrasi perseroan juga perlu diperhatikan melalui Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas.
Peraturan ini menggantikan Permenkumham Nomor 21 Tahun 2021.
Dalam konteks Pasal 20 UUPT, ketentuan Permenkum 49/2025 mengenai perubahan anggaran dasar menjadi relevan, terutama:
- Pasal 8, mengenai klasifikasi perubahan anggaran dasar dan perubahan data perseroan.
- Pasal 9, mengenai penetapan perubahan melalui RUPS atau keputusan pemegang saham di luar RUPS, pembuatan akta notaris, serta batas waktu pengajuan.
- Pasal 10, mengenai pengajuan perubahan secara elektronik melalui Sistem Administrasi Badan Hukum (SABH).
- Pasal 13 sampai dengan Pasal 15, mengenai pemeriksaan permohonan perubahan perseroan.
Dalam penerapannya, persetujuan kurator berdasarkan Pasal 20 UUPT harus diposisikan sebagai persyaratan khusus yang melengkapi persyaratan administratif perubahan anggaran dasar.
Dengan kata lain, terpenuhinya prosedur elektronik melalui SABH tidak menghapus kewajiban memperoleh persetujuan kurator.
Prosedur Perubahan Anggaran Dasar Perseroan yang Telah Dinyatakan Pailit
Secara umum, proses perubahan anggaran dasar dapat digambarkan melalui tahapan berikut:
- Identifikasi kebutuhan perubahan. Perseroan mengidentifikasi materi anggaran dasar yang hendak diubah dan alasan perubahan tersebut.
- Pemeriksaan status kepailitan. Dipastikan bahwa perseroan telah dinyatakan pailit berdasarkan putusan pengadilan.
- Pengajuan kepada kurator. Rencana perubahan disampaikan kepada kurator untuk memperoleh persetujuan.
- Pengambilan keputusan korporasi. Perubahan ditetapkan melalui RUPS atau mekanisme keputusan pemegang saham di luar RUPS yang memenuhi persyaratan hukum.
- Pembuatan akta notaris. Keputusan perubahan dituangkan atau dinyatakan dalam akta notaris berbahasa Indonesia sesuai ketentuan.
- Pengajuan kepada Menteri. Permohonan persetujuan atau pemberitahuan perubahan diajukan melalui SABH dengan melampirkan persetujuan kurator.
- Penyelesaian administrasi. Perseroan memenuhi persyaratan dan memperoleh hasil administrasi sesuai jenis perubahan yang diajukan.
Urutan pelaksanaan tahapan tersebut harus disesuaikan dengan karakter perubahan, isi putusan pailit, kewenangan kurator, dan ketentuan administratif yang berlaku. Persetujuan kurator tidak menggantikan kewajiban memenuhi persyaratan RUPS maupun prosedur lainnya.
Implementasi dalam Praktik
Pasal 20 UUPT dapat relevan dalam beberapa situasi korporasi, antara lain:
- Perseroan yang telah dinyatakan pailit bermaksud mengubah maksud dan tujuan serta kegiatan usaha.
- Perseroan pailit berencana melakukan perubahan modal dasar.
- Perseroan pailit bermaksud mengubah ketentuan internal yang berkaitan dengan struktur dan pengelolaan perseroan.
- Perseroan pailit mengajukan perubahan nama atau tempat kedudukan.
- Perseroan pailit hendak melakukan penyesuaian anggaran dasar untuk kepentingan administrasi dan proses pemberesan.
Dalam setiap keadaan tersebut, harus diperiksa apakah perubahan yang direncanakan mempunyai pengaruh terhadap pengurusan dan pemberesan harta pailit serta kepentingan kreditor.
Permasalahan Hukum yang Sering Timbul
Pertama, perubahan anggaran dasar tanpa persetujuan kurator. Perseroan yang telah dinyatakan pailit tidak dapat mengabaikan persyaratan khusus dalam Pasal 20 UUPT.
Kedua, anggapan bahwa persetujuan RUPS sudah cukup. Keputusan RUPS tidak dengan sendirinya menghapus kewajiban memperoleh persetujuan kurator.
Ketiga, perbedaan antara kewenangan RUPS dan kewenangan kurator. RUPS menetapkan perubahan anggaran dasar, sedangkan kurator memberikan persetujuan dalam konteks perseroan yang telah dinyatakan pailit. Kedua kewenangan tersebut tidak boleh dicampuradukkan.
Keempat, perubahan anggaran dasar yang berdampak terhadap harta pailit. Perubahan tertentu dapat berpengaruh terhadap pengurusan, pemberesan, atau kepentingan kreditor sehingga memerlukan analisis lebih mendalam.
Kelima, ketidaklengkapan dokumen administratif. Tidak dilampirkannya persetujuan kurator dapat menyebabkan permohonan perubahan anggaran dasar tidak memenuhi persyaratan.
Keenam, perbedaan antara kepailitan perseroan dan kepailitan pemegang saham. Kepailitan pemegang saham tidak otomatis menjadikan perseroan ikut berada dalam keadaan pailit. Status hukum masing-masing subjek harus diperiksa secara terpisah.
Ketujuh, perseroan yang telah dinyatakan pailit tetapi masih melakukan kegiatan usaha. Keadaan ini harus dianalisis berdasarkan ketentuan mengenai kelangsungan usaha dan kewenangan kurator dalam hukum kepailitan, bukan hanya berdasarkan status kepailitan.
Contoh Kasus
PT Arunika Teknologi Indonesia dinyatakan pailit berdasarkan putusan pengadilan niaga. Dalam proses kepailitan, pemegang saham bermaksud mengubah anggaran dasar, khususnya mengenai maksud dan tujuan serta kegiatan usaha perseroan.
Direksi kemudian menginisiasi penyelenggaraan RUPS untuk membahas perubahan tersebut. Pemegang saham menyetujui usulan perubahan melalui keputusan RUPS.
Namun, persetujuan kurator belum diperoleh.
Dalam keadaan demikian, keputusan RUPS saja belum cukup untuk memenuhi persyaratan Pasal 20 UUPT. Perseroan harus memperoleh persetujuan kurator dan melampirkannya dalam permohonan persetujuan atau pemberitahuan perubahan anggaran dasar kepada Menteri.
Terdapat beberapa persoalan hukum yang perlu diperiksa:
- Apakah PT Arunika telah dinyatakan pailit berdasarkan putusan pengadilan yang sah?
- Apakah materi perubahan anggaran dasar telah ditetapkan melalui mekanisme korporasi yang sah?
- Apakah persetujuan kurator telah diperoleh?
- Apakah perubahan tersebut memengaruhi pengurusan atau pemberesan harta pailit?
- Apakah dokumen persetujuan kurator telah dilampirkan dalam permohonan kepada Menteri?
- Apakah prosedur perubahan telah memenuhi UUPT dan Permenkum 49 Tahun 2025?
Contoh tersebut menunjukkan bahwa keputusan RUPS dan persetujuan kurator merupakan dua persyaratan yang harus dibedakan. Keduanya memiliki fungsi hukum yang berbeda dan tidak dapat saling menggantikan.
Asas-Asas Hukum yang Berkaitan
- Asas Kepastian Hukum. Perubahan anggaran dasar harus dilakukan berdasarkan kewenangan dan prosedur yang ditentukan undang-undang.
- Asas Perlindungan Kreditor. Tindakan korporasi dalam keadaan pailit harus memperhatikan kepentingan para kreditor.
- Asas Keseimbangan. Kepentingan perseroan, pemegang saham, kreditor, dan pihak terkait lainnya harus diperhatikan secara proporsional.
- Asas Itikad Baik. Organ perseroan dan kurator harus menjalankan kewenangannya secara jujur dan bertanggung jawab.
- Asas Akuntabilitas. Setiap keputusan perubahan anggaran dasar harus dapat dipertanggungjawabkan secara hukum.
- Asas Paritas Creditorium. Para kreditor pada prinsipnya memiliki kedudukan yang sama terhadap harta debitur, kecuali terdapat alasan hukum yang memberikan hak didahulukan atau diistimewakan.
- Asas Transparansi. Proses perubahan anggaran dasar harus didukung dokumentasi dan informasi yang jelas.
Penutup
Pasal 20 UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas memberikan pembatasan khusus terhadap perubahan anggaran dasar perseroan yang telah dinyatakan pailit. Perubahan tersebut hanya dapat dilakukan dengan persetujuan kurator, dan persetujuan itu wajib dilampirkan dalam permohonan persetujuan atau pemberitahuan perubahan anggaran dasar kepada Menteri.
Ketentuan ini tidak menghapus kewenangan RUPS sebagai organ yang menetapkan perubahan anggaran dasar. Sebaliknya, Pasal 20 menambahkan persyaratan khusus yang harus dipenuhi karena perseroan telah berada dalam rezim hukum kepailitan.
Dalam penerapannya, Pasal 20 harus dibaca bersama Pasal 19 dan Pasal 21 UUPT serta ketentuan UU Nomor 37 Tahun 2004 tentang Kepailitan dan PKPU. Pembacaan sistematis tersebut diperlukan untuk membedakan kewenangan RUPS, persetujuan kurator, pengurusan harta pailit, dan prosedur administratif perubahan perseroan.
Dengan demikian, Pasal 20 UUPT merupakan instrumen hukum yang menjaga agar perubahan anggaran dasar tidak dilakukan dengan mengabaikan kepentingan kreditor dan mekanisme pengurusan serta pemberesan harta pailit.
Konsultasi Hukum Perusahaan
Kantor Hukum Ahdan Ramdani dan Rekan menyediakan layanan konsultasi, pendampingan, serta penanganan perkara hukum perusahaan, termasuk perubahan anggaran dasar, penyelenggaraan RUPS, kepailitan, restrukturisasi korporasi, dan penyelesaian sengketa pemegang saham.
Website: https://www.lawyer-ahdanramdani.com
WhatsApp: +62 857-0657-1577
Facebook: https://www.facebook.com/ahdanthelawyer
Instagram: https://www.instagram.com/ahdanthelawyer
TikTok: https://www.tiktok.com/@ahdanthelawyer