Pendahuluan
Perubahan anggaran dasar merupakan salah satu tindakan hukum korporasi yang dapat memengaruhi identitas, struktur permodalan, maksud dan tujuan, serta status hukum suatu Perseroan Terbatas (PT). Oleh karena itu, perubahan tersebut tidak hanya memerlukan keputusan internal perseroan, tetapi juga harus memenuhi persyaratan administratif sebagaimana ditentukan dalam peraturan perundang-undangan.
Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UUPT) membedakan perubahan anggaran dasar menjadi dua kategori berdasarkan konsekuensi administratifnya, yaitu perubahan yang memerlukan persetujuan Menteri dan perubahan yang cukup diberitahukan kepada Menteri.
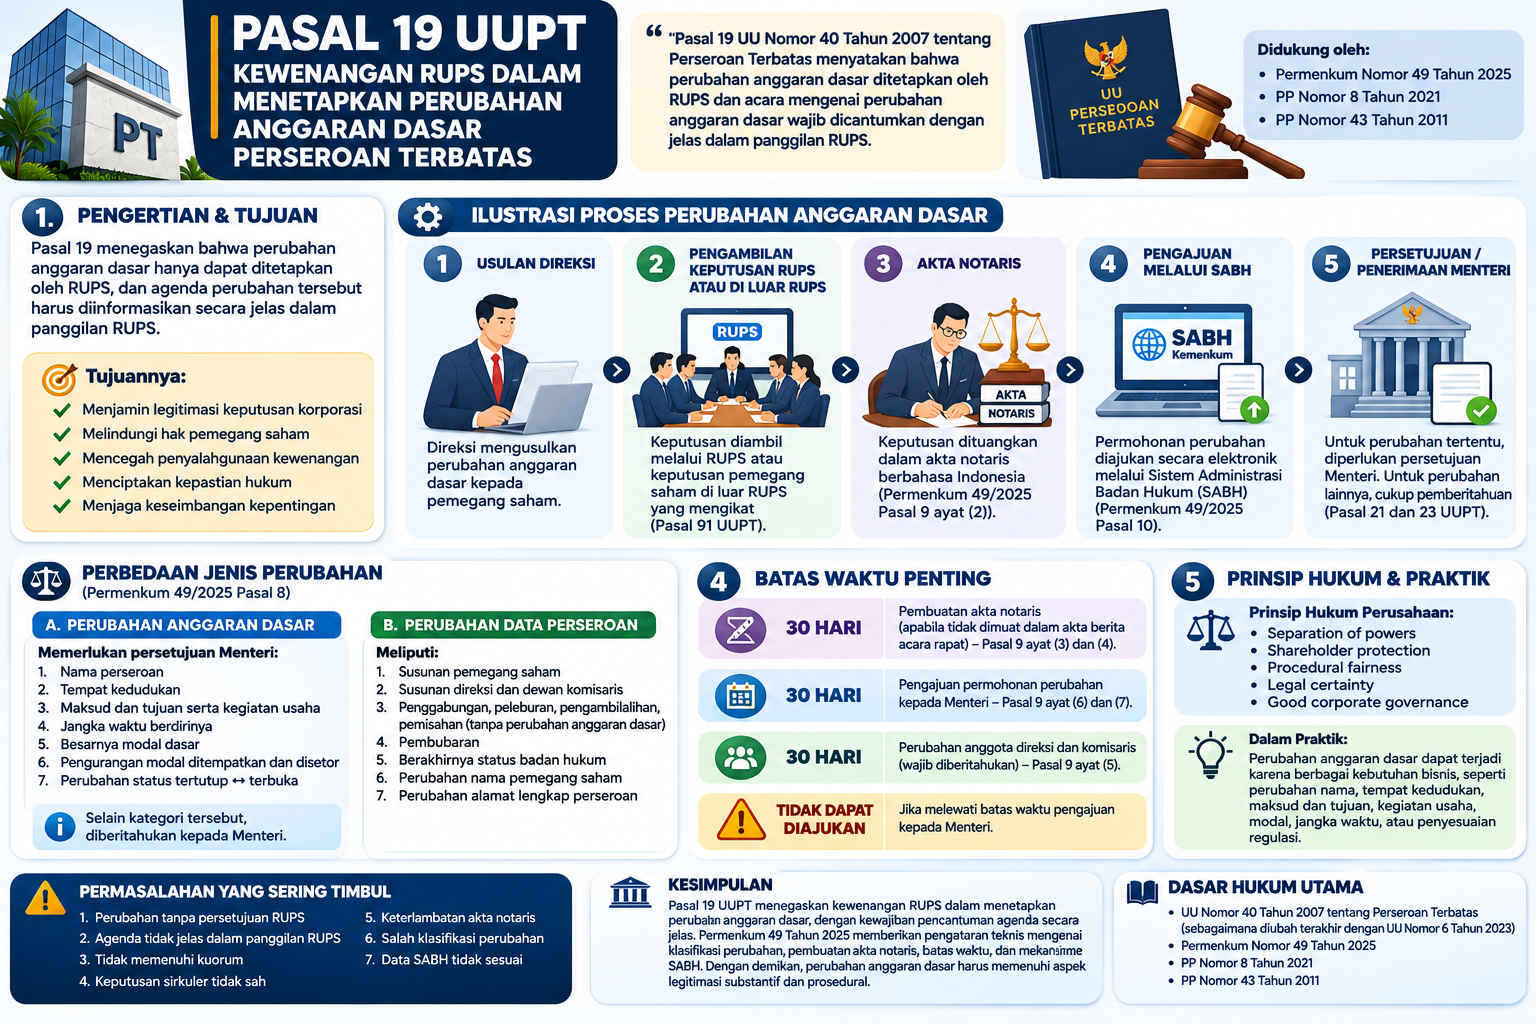
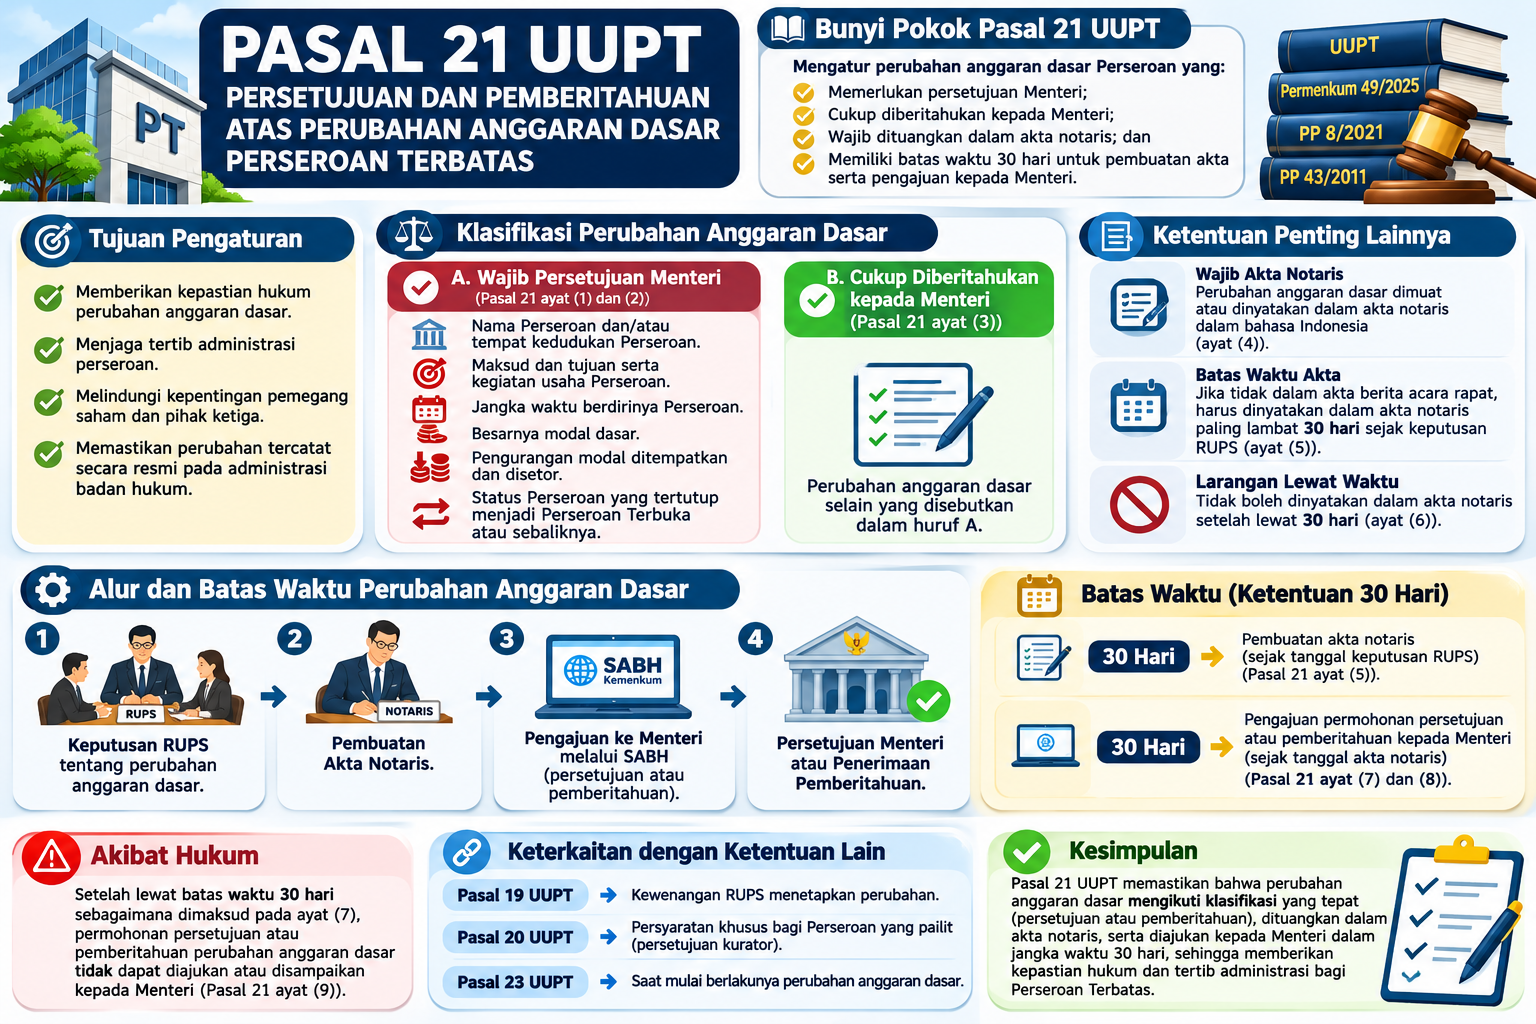
Pembedaan tersebut diatur dalam Pasal 21 UUPT. Ketentuan ini sekaligus mengatur kewajiban menuangkan perubahan anggaran dasar ke dalam akta notaris berbahasa Indonesia serta menentukan batas waktu pembuatan akta dan pengajuan perubahan kepada Menteri.
Dalam perkembangannya, mekanisme administratif perubahan anggaran dasar juga mengalami penyesuaian melalui Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas.
Dengan demikian, Pasal 21 UUPT mempunyai kedudukan penting dalam memastikan bahwa perubahan anggaran dasar tidak hanya sah berdasarkan mekanisme internal perseroan, tetapi juga memenuhi persyaratan administratif dan memperoleh pengakuan sesuai ketentuan hukum yang berlaku.
Bunyi Pasal 21 UUPT
Pasal 21 Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas menyatakan:
(1) Perubahan anggaran dasar tertentu harus mendapat persetujuan Menteri.
(2) Perubahan anggaran dasar tertentu sebagaimana dimaksud pada ayat (1) meliputi:
a. nama Perseroan dan/atau tempat kedudukan Perseroan;
b. maksud dan tujuan serta kegiatan usaha Perseroan;
c. jangka waktu berdirinya Perseroan;
d. besarnya modal dasar;
e. pengurangan modal ditempatkan dan disetor; dan/atau
f. status Perseroan yang tertutup menjadi Perseroan Terbuka atau sebaliknya.
(3) Perubahan anggaran dasar selain sebagaimana dimaksud pada ayat (2) cukup diberitahukan kepada Menteri.
(4) Perubahan anggaran dasar sebagaimana dimaksud pada ayat (2) dan ayat (3) dimuat atau dinyatakan dalam akta notaris dalam bahasa Indonesia.
(5) Perubahan anggaran dasar yang tidak dimuat dalam akta berita acara rapat yang dibuat notaris harus dinyatakan dalam akta notaris paling lambat 30 (tiga puluh) hari terhitung sejak tanggal keputusan RUPS.
(6) Perubahan anggaran dasar tidak boleh dinyatakan dalam akta notaris setelah lewat batas waktu 30 (tiga puluh) hari sebagaimana dimaksud pada ayat (5).
(7) Permohonan persetujuan perubahan anggaran dasar sebagaimana dimaksud pada ayat (2) diajukan kepada Menteri, paling lambat 30 (tiga puluh) hari terhitung sejak tanggal akta notaris yang memuat perubahan anggaran dasar.
(8) Ketentuan sebagaimana dimaksud pada ayat (7) mutatis mutandis berlaku bagi pemberitahuan perubahan anggaran dasar kepada Menteri.
(9) Setelah lewat batas waktu 30 (tiga puluh) hari sebagaimana dimaksud pada ayat (7) permohonan persetujuan atau pemberitahuan perubahan anggaran dasar tidak dapat diajukan atau disampaikan kepada Menteri.
Makna Normatif Pasal 21
Pasal 21 UUPT mengatur mekanisme hukum yang harus ditempuh perseroan setelah menetapkan perubahan anggaran dasar.
Secara normatif, terdapat empat pokok pengaturan.
Pertama, klasifikasi perubahan anggaran dasar. Tidak seluruh perubahan anggaran dasar memerlukan persetujuan Menteri. UUPT secara limitatif menentukan jenis perubahan yang harus memperoleh persetujuan, sedangkan perubahan lainnya cukup diberitahukan.
Kedua, kewajiban menggunakan akta notaris. Setiap perubahan anggaran dasar harus dimuat atau dinyatakan dalam akta notaris berbahasa Indonesia.
Ketiga, pembatasan waktu pembuatan akta notaris. Apabila perubahan tidak dimuat dalam akta berita acara rapat yang dibuat notaris, perubahan tersebut harus dinyatakan dalam akta notaris paling lambat 30 hari sejak tanggal keputusan RUPS.
Keempat, batas waktu pengajuan kepada Menteri. Permohonan persetujuan maupun pemberitahuan perubahan anggaran dasar harus diajukan dalam jangka waktu paling lambat 30 hari sejak tanggal akta notaris yang memuat perubahan tersebut.
Dengan demikian, Pasal 21 tidak hanya mengatur jenis perubahan yang memerlukan persetujuan atau pemberitahuan, tetapi juga menetapkan batas waktu yang harus dipatuhi perseroan.
Tujuan Pengaturan (Ratio Legis)
Pengaturan Pasal 21 UUPT mempunyai beberapa tujuan hukum.
- Menciptakan kepastian hukum. Setiap perubahan anggaran dasar harus mengikuti mekanisme yang jelas mengenai persetujuan atau pemberitahuan kepada Menteri.
- Menjaga tertib administrasi perseroan. Perubahan data fundamental perseroan harus didokumentasikan dan dicatat dalam sistem administrasi badan hukum.
- Memberikan kepastian terhadap identitas dan struktur perseroan. Perubahan nama, tempat kedudukan, modal dasar, dan kegiatan usaha perlu tercermin dalam administrasi hukum perseroan.
- Mencegah keterlambatan administrasi. Pembatasan waktu mendorong perseroan segera menuangkan dan mengajukan perubahan setelah keputusan ditetapkan.
- Melindungi kepentingan pihak ketiga. Informasi mengenai kondisi hukum perseroan yang tercatat dalam administrasi badan hukum dapat menjadi dasar bagi pihak lain dalam melakukan hubungan hukum dengan perseroan.
Secara konseptual, ratio legis Pasal 21 adalah menciptakan keseimbangan antara otonomi korporasi dalam mengambil keputusan dan fungsi administrasi negara dalam memastikan kepastian status hukum perseroan.
Penafsiran Hukum
1. Penafsiran Gramatikal
Frasa “harus mendapat persetujuan Menteri” dalam ayat (1) menunjukkan kewajiban memperoleh persetujuan terlebih dahulu terhadap perubahan anggaran dasar yang termasuk kategori ayat (2).
Sementara itu, frasa “cukup diberitahukan kepada Menteri” dalam ayat (3) menunjukkan bahwa perubahan di luar kategori ayat (2) tidak memerlukan persetujuan Menteri, tetapi tetap harus disampaikan melalui mekanisme pemberitahuan.
Frasa “paling lambat 30 (tiga puluh) hari” dalam ayat (5) dan ayat (7) menunjukkan batas waktu yang bersifat wajib, bukan sekadar anjuran administratif.
2. Penafsiran Sistematis
Pasal 21 harus dibaca bersama Pasal 19, Pasal 20, dan Pasal 23 UUPT.
Pasal 19 mengatur kewenangan RUPS dalam menetapkan perubahan anggaran dasar.
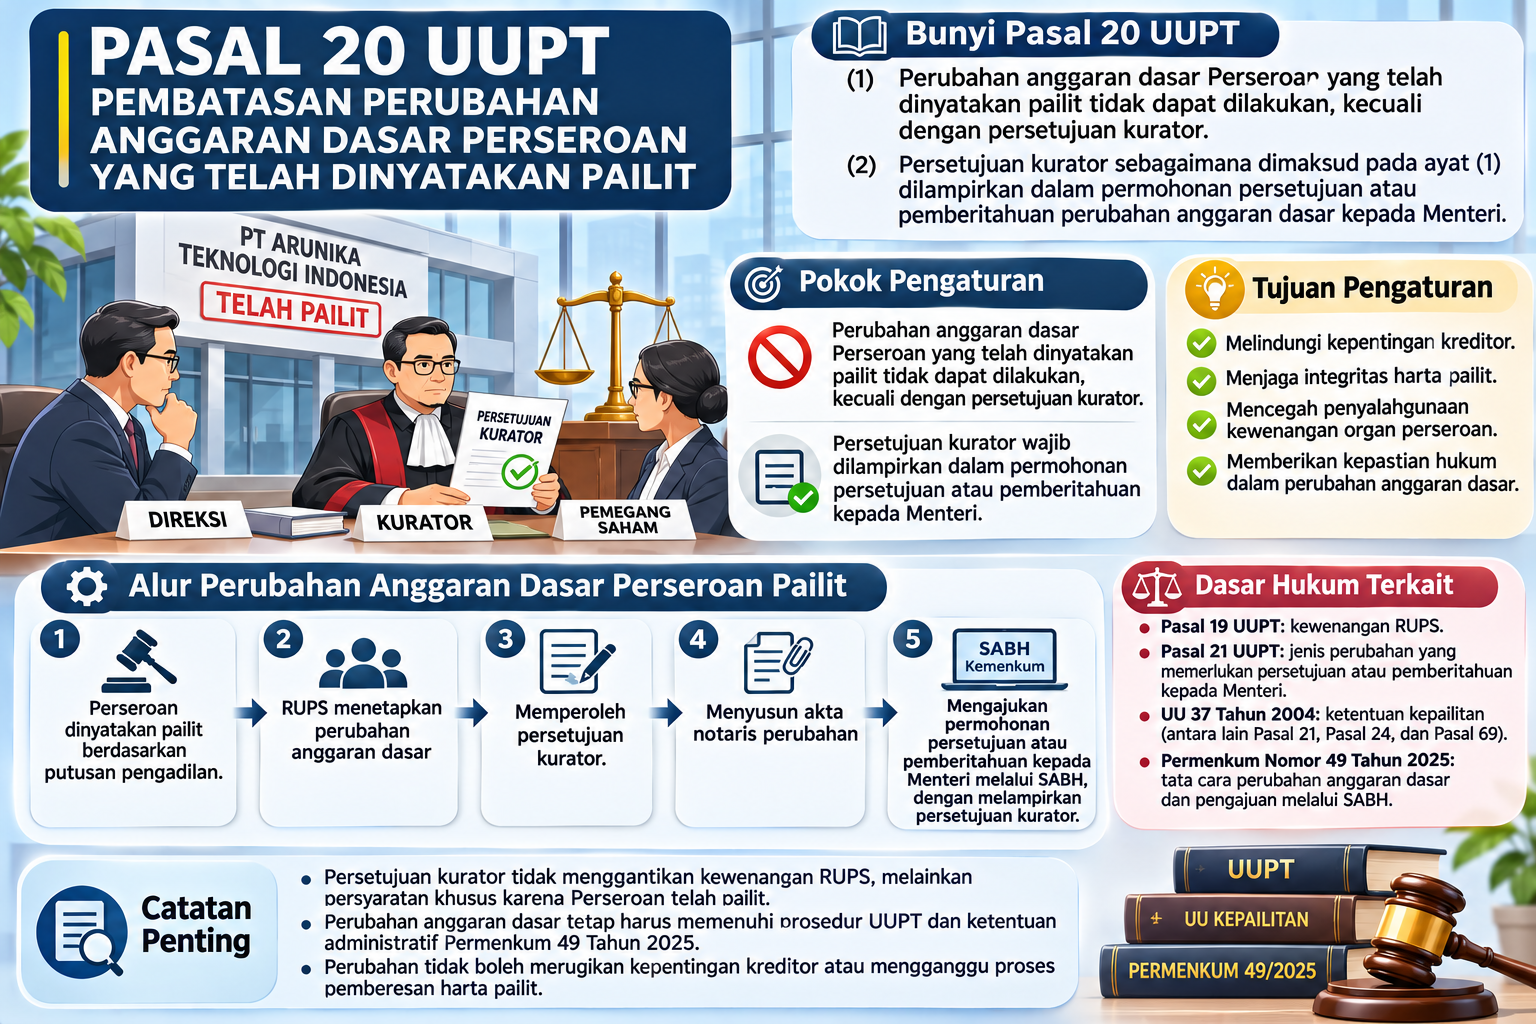
Pasal 20 memberikan persyaratan khusus apabila perseroan telah dinyatakan pailit, yaitu persetujuan kurator.
Pasal 21 mengatur klasifikasi perubahan, kewajiban pembuatan akta notaris, dan prosedur persetujuan atau pemberitahuan kepada Menteri.
Pasal 23 menentukan saat mulai berlakunya perubahan anggaran dasar berdasarkan jenis perubahan yang dilakukan.
Dengan demikian, Pasal 21 merupakan bagian dari rangkaian prosedur hukum perubahan anggaran dasar, bukan ketentuan yang berdiri sendiri.
3. Penafsiran Teleologis
Dari perspektif tujuan hukum, Pasal 21 dimaksudkan untuk memastikan bahwa perubahan anggaran dasar yang memiliki konsekuensi hukum tertentu tercatat dan diproses melalui mekanisme administrasi yang dapat dipertanggungjawabkan.
Pembedaan antara persetujuan dan pemberitahuan juga menunjukkan bahwa pembentuk undang-undang tidak menempatkan seluruh perubahan anggaran dasar dalam tingkat pengawasan administratif yang sama.
Perubahan yang berkaitan dengan identitas, kegiatan usaha, modal dasar, dan status perseroan memerlukan persetujuan Menteri, sedangkan perubahan lainnya cukup melalui pemberitahuan.
Analisis Komponen Norma
1. Perubahan Anggaran Dasar yang Memerlukan Persetujuan Menteri
Pasal 21 ayat (1) dan ayat (2) menentukan bahwa terdapat enam kategori perubahan anggaran dasar yang memerlukan persetujuan Menteri.
Keenam kategori tersebut adalah:
a. Perubahan Nama Perseroan dan/atau Tempat Kedudukan Perseroan
Nama perseroan merupakan identitas hukum yang membedakan satu badan hukum dari badan hukum lainnya.
Sementara itu, tempat kedudukan perseroan berkaitan dengan domisili hukum perseroan.
Perubahan terhadap kedua aspek tersebut memerlukan persetujuan Menteri karena berpengaruh terhadap identitas dan administrasi badan hukum.
Perlu dibedakan antara perubahan tempat kedudukan perseroan dan perubahan alamat lengkap perseroan. Perubahan alamat lengkap dalam wilayah kedudukan yang sama dapat termasuk perubahan data perseroan, bukan perubahan anggaran dasar yang memerlukan persetujuan Menteri.
b. Perubahan Maksud dan Tujuan serta Kegiatan Usaha Perseroan
Maksud dan tujuan serta kegiatan usaha menentukan ruang lingkup aktivitas perseroan.
Perubahan terhadap ketentuan tersebut dapat terjadi karena ekspansi bisnis, diversifikasi usaha, perubahan strategi perusahaan, atau penyesuaian terhadap perkembangan kegiatan ekonomi.
Karena perubahan ini memengaruhi ruang lingkup kegiatan perseroan, UUPT mensyaratkan persetujuan Menteri.
Dalam praktik, perubahan tersebut juga perlu memperhatikan ketentuan perizinan berusaha berbasis risiko dan kesesuaian kegiatan usaha dengan peraturan sektoral yang berlaku.
c. Perubahan Jangka Waktu Berdirinya Perseroan
Anggaran dasar dapat menentukan jangka waktu berdirinya perseroan, baik untuk jangka waktu tertentu maupun tidak terbatas sesuai ketentuan hukum.
Perubahan terhadap jangka waktu tersebut memerlukan persetujuan Menteri karena berkaitan dengan keberlangsungan eksistensi badan hukum.
Perubahan jangka waktu tidak boleh dilakukan dengan mengabaikan ketentuan mengenai pembubaran dan likuidasi perseroan.
d. Perubahan Besarnya Modal Dasar
Modal dasar merupakan keseluruhan nilai nominal saham perseroan sebagaimana ditentukan dalam anggaran dasar.
Perubahan modal dasar dapat berupa peningkatan maupun penurunan jumlah modal dasar.
Perubahan tersebut memerlukan persetujuan Menteri karena berkaitan dengan struktur permodalan perseroan dan informasi yang tercatat dalam administrasi badan hukum.
Namun, perlu dibedakan antara perubahan modal dasar dan perubahan modal ditempatkan serta disetor. Keduanya memiliki konstruksi hukum yang berbeda.
e. Pengurangan Modal Ditempatkan dan Disetor
Pengurangan modal ditempatkan dan disetor merupakan perubahan yang berpotensi memengaruhi struktur permodalan serta kepentingan kreditor.
Oleh karena itu, perubahan tersebut memerlukan persetujuan Menteri.
Dalam penerapannya, perseroan juga harus memperhatikan ketentuan Pasal 44 sampai dengan Pasal 47 UUPT mengenai pengurangan modal, termasuk persyaratan pengumuman dan perlindungan terhadap keberatan kreditor.
f. Perubahan Status Perseroan Tertutup Menjadi Perseroan Terbuka atau Sebaliknya
Perubahan status perseroan tertutup menjadi perseroan terbuka atau sebaliknya memengaruhi karakteristik hukum dan tata kelola perseroan.
Perseroan terbuka mempunyai kewajiban tambahan berdasarkan peraturan perundang-undangan di bidang pasar modal, termasuk kewajiban keterbukaan informasi dan perlindungan investor.
Oleh karena itu, perubahan status tersebut memerlukan persetujuan Menteri serta harus memperhatikan ketentuan khusus di bidang pasar modal.
2. Perubahan Anggaran Dasar yang Cukup Diberitahukan kepada Menteri
Pasal 21 ayat (3) menentukan bahwa perubahan anggaran dasar selain yang disebutkan dalam ayat (2) cukup diberitahukan kepada Menteri.
Artinya, tidak semua perubahan anggaran dasar harus melalui mekanisme persetujuan Menteri.
Sebagai contoh, perubahan ketentuan tertentu dalam anggaran dasar yang tidak termasuk kategori ayat (2) dapat diproses melalui pemberitahuan.
Namun, perubahan tersebut tetap harus memenuhi persyaratan pengambilan keputusan korporasi, dituangkan dalam akta notaris, dan diajukan melalui mekanisme administrasi yang berlaku.
Penting untuk dipahami bahwa mekanisme pemberitahuan bukan berarti perubahan tersebut bebas dari pengawasan administratif. Menteri tetap melakukan pemeriksaan terhadap kelengkapan dan kesesuaian dokumen sesuai ketentuan yang berlaku.
3. Kewajiban Pembuatan Akta Notaris Berbahasa Indonesia
Pasal 21 ayat (4) mewajibkan agar perubahan anggaran dasar dimuat atau dinyatakan dalam akta notaris berbahasa Indonesia.
Ketentuan ini memberikan kepastian dokumentasi terhadap keputusan perubahan anggaran dasar.
Terdapat dua bentuk penuangan keputusan:
- Perubahan dimuat dalam akta berita acara rapat yang dibuat oleh notaris.
- Perubahan yang tidak dimuat dalam akta berita acara rapat harus dinyatakan dalam akta notaris tersendiri.
Dengan demikian, akta notaris merupakan instrumen hukum yang mendokumentasikan perubahan anggaran dasar berdasarkan keputusan korporasi.
4. Batas Waktu 30 Hari untuk Pembuatan Akta Notaris
Pasal 21 ayat (5) mengatur bahwa apabila perubahan anggaran dasar tidak dimuat dalam akta berita acara rapat yang dibuat notaris, perubahan tersebut harus dinyatakan dalam akta notaris paling lambat 30 hari sejak tanggal keputusan RUPS.
Ketentuan ini memberikan batas waktu bagi perseroan untuk menuangkan keputusan RUPS ke dalam bentuk akta notaris.
Misalnya, RUPS menetapkan perubahan anggaran dasar pada tanggal 1 September 2026, tetapi rapat tersebut tidak dibuat dalam akta berita acara rapat oleh notaris.
Dalam keadaan tersebut, perubahan harus dinyatakan dalam akta notaris paling lambat 30 hari sejak tanggal keputusan RUPS.
5. Larangan Pembuatan Akta Setelah Batas Waktu
Pasal 21 ayat (6) menentukan bahwa perubahan anggaran dasar tidak boleh dinyatakan dalam akta notaris setelah lewat batas waktu 30 hari sebagaimana dimaksud pada ayat (5).
Ketentuan ini mempunyai konsekuensi hukum yang tegas.
Apabila batas waktu tersebut telah terlampaui, perubahan anggaran dasar tidak dapat lagi dituangkan dalam akta notaris berdasarkan keputusan RUPS yang bersangkutan melalui mekanisme tersebut.
Perseroan perlu mempertimbangkan langkah hukum yang sesuai, termasuk melakukan pengambilan keputusan korporasi kembali apabila diperlukan dan dimungkinkan menurut ketentuan hukum.
6. Batas Waktu Pengajuan Permohonan Persetujuan kepada Menteri
Pasal 21 ayat (7) menentukan bahwa permohonan persetujuan perubahan anggaran dasar yang termasuk kategori ayat (2) harus diajukan kepada Menteri paling lambat 30 hari sejak tanggal akta notaris yang memuat perubahan anggaran dasar.
Titik awal penghitungan waktu tersebut adalah tanggal akta notaris, bukan tanggal keputusan RUPS.
Hal ini penting karena terdapat dua tenggang waktu yang berbeda:
- Tenggang waktu pembuatan akta notaris: dihitung sejak tanggal keputusan RUPS, apabila perubahan tidak dimuat dalam akta berita acara rapat yang dibuat notaris.
- Tenggang waktu pengajuan kepada Menteri: dihitung sejak tanggal akta notaris yang memuat perubahan anggaran dasar.
Keduanya tidak boleh disamakan.
7. Penerapan Batas Waktu terhadap Pemberitahuan
Pasal 21 ayat (8) menentukan bahwa ketentuan mengenai batas waktu pengajuan permohonan persetujuan sebagaimana dimaksud pada ayat (7) berlaku secara mutatis mutandis terhadap pemberitahuan perubahan anggaran dasar.
Artinya, perubahan anggaran dasar yang cukup diberitahukan kepada Menteri juga harus disampaikan paling lambat 30 hari sejak tanggal akta notaris yang memuat perubahan tersebut.
Dengan demikian, baik mekanisme persetujuan maupun pemberitahuan tunduk pada batas waktu pengajuan yang sama.
8. Akibat Hukum Keterlambatan Pengajuan
Pasal 21 ayat (9) menentukan bahwa setelah lewat batas waktu 30 hari sebagaimana dimaksud pada ayat (7), permohonan persetujuan atau pemberitahuan perubahan anggaran dasar tidak dapat diajukan atau disampaikan kepada Menteri.
Ketentuan ini menimbulkan konsekuensi administratif yang serius bagi perseroan.
Keterlambatan bukan sekadar persoalan teknis, melainkan dapat menyebabkan proses pengajuan perubahan anggaran dasar tidak dapat dilanjutkan berdasarkan akta yang telah melewati tenggang waktu tersebut.
Namun, perlu dibedakan antara tidak dapat diajukannya permohonan atau pemberitahuan kepada Menteri dan penilaian mengenai keabsahan keputusan RUPS. Keduanya merupakan persoalan hukum yang berbeda dan harus dianalisis berdasarkan ketentuan yang relevan.
Perbedaan Persetujuan Menteri dan Pemberitahuan kepada Menteri
Perbedaan kedua mekanisme tersebut dapat dilihat sebagai berikut:
| Aspek | Persetujuan Menteri | Pemberitahuan kepada Menteri |
|---|---|---|
| Dasar hukum | Pasal 21 ayat (1) dan (2) | Pasal 21 ayat (3) |
| Objek | Perubahan tertentu yang ditentukan undang-undang | Perubahan selain kategori ayat (2) |
| Prosedur | Permohonan persetujuan | Penyampaian pemberitahuan |
| Akta notaris | Wajib | Wajib |
| Tenggang waktu pengajuan | Maksimal 30 hari sejak tanggal akta | Maksimal 30 hari sejak tanggal akta |
| Hasil administrasi | Persetujuan Menteri | Penerimaan pemberitahuan Menteri |
Pembedaan ini sangat penting karena perseroan tidak dapat menentukan sendiri mekanisme yang akan digunakan. Klasifikasi harus mengikuti jenis perubahan sebagaimana ditentukan UUPT.
Keterkaitan dengan Pasal 19, Pasal 20, dan Pasal 23 UUPT
Pasal 21 mempunyai hubungan sistematis dengan beberapa ketentuan lainnya.
1. Pasal 19 UUPT
Pasal 19 menentukan bahwa perubahan anggaran dasar ditetapkan oleh RUPS dan agenda perubahan harus dicantumkan secara jelas dalam pemanggilan RUPS.
Dengan demikian, Pasal 19 merupakan dasar kewenangan dan prosedur pengambilan keputusan, sedangkan Pasal 21 mengatur tahapan administratif setelah keputusan perubahan ditetapkan.
2. Pasal 20 UUPT
Pasal 20 mengatur bahwa perubahan anggaran dasar perseroan yang telah dinyatakan pailit tidak dapat dilakukan tanpa persetujuan kurator.
Persetujuan tersebut harus dilampirkan dalam permohonan persetujuan atau pemberitahuan perubahan anggaran dasar kepada Menteri.
Dengan demikian, Pasal 20 memberikan persyaratan tambahan yang harus dipenuhi apabila perseroan berada dalam keadaan pailit.
3. Pasal 23 UUPT
Pasal 23 mengatur saat mulai berlakunya perubahan anggaran dasar.
Secara prinsip:
- Perubahan anggaran dasar yang memerlukan persetujuan Menteri mulai berlaku sejak tanggal diterbitkannya keputusan persetujuan.
- Perubahan anggaran dasar yang cukup diberitahukan kepada Menteri mulai berlaku sejak tanggal diterbitkannya surat penerimaan pemberitahuan perubahan anggaran dasar.
Dengan demikian, keputusan RUPS, tanggal akta notaris, tanggal pengajuan, dan tanggal berlakunya perubahan anggaran dasar merupakan peristiwa hukum yang berbeda.
Pembaruan Regulasi: Permenkum Nomor 49 Tahun 2025
Perkembangan penting dalam pelaksanaan Pasal 21 adalah berlakunya Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas.
Peraturan ini menggantikan Permenkumham Nomor 21 Tahun 2021.
Beberapa ketentuan yang relevan antara lain:
- Pasal 8, mengenai klasifikasi perubahan anggaran dasar dan perubahan data perseroan.
- Pasal 9, mengenai penetapan perubahan melalui RUPS atau keputusan pemegang saham di luar RUPS, pembuatan akta notaris, serta batas waktu pengajuan.
- Pasal 10, mengenai pengajuan perubahan secara elektronik melalui Sistem Administrasi Badan Hukum (SABH).
- Pasal 13 sampai dengan Pasal 15, mengenai pemeriksaan permohonan dan penerbitan hasil administrasi perubahan perseroan.
Dalam konteks ini, Permenkum 49/2025 berfungsi sebagai ketentuan pelaksanaan administratif, sedangkan Pasal 21 UUPT tetap menjadi dasar undang-undang mengenai klasifikasi perubahan dan batas waktu pengajuan.
Perseroan perlu memastikan bahwa dokumen yang diajukan melalui SABH sesuai dengan jenis perubahan, akta notaris, keputusan RUPS, serta persyaratan dokumen pendukung.
Implementasi dalam Praktik
Pasal 21 UUPT memiliki penerapan langsung dalam berbagai kegiatan korporasi, antara lain:
- Perubahan nama perseroan.
- Perubahan tempat kedudukan perseroan.
- Perubahan maksud dan tujuan serta kegiatan usaha.
- Peningkatan atau perubahan modal dasar.
- Pengurangan modal ditempatkan dan disetor.
- Perubahan status perseroan tertutup menjadi perseroan terbuka atau sebaliknya.
- Perubahan ketentuan anggaran dasar lainnya yang cukup diberitahukan kepada Menteri.
Dalam setiap perubahan, perseroan harus terlebih dahulu menentukan apakah perubahan tersebut memerlukan persetujuan atau cukup diberitahukan kepada Menteri.
Kesalahan dalam klasifikasi dapat menyebabkan permohonan tidak sesuai dengan ketentuan administratif dan menghambat proses perubahan perseroan.
Permasalahan Hukum yang Sering Timbul
Pertama, kesalahan menentukan jenis perubahan. Perseroan terkadang tidak membedakan perubahan anggaran dasar yang memerlukan persetujuan Menteri dengan perubahan yang cukup diberitahukan.
Kedua, keterlambatan pembuatan akta notaris. Apabila perubahan tidak dimuat dalam akta berita acara rapat yang dibuat notaris, tenggang waktu 30 hari sejak keputusan RUPS harus diperhatikan.
Ketiga, keterlambatan pengajuan kepada Menteri. Permohonan persetujuan dan pemberitahuan yang melewati tenggang waktu 30 hari sejak tanggal akta tidak dapat diajukan atau disampaikan berdasarkan Pasal 21 ayat (9).
Keempat, kesalahan menghitung titik awal tenggang waktu. Tenggang waktu pembuatan akta dihitung sejak keputusan RUPS, sedangkan tenggang waktu pengajuan kepada Menteri dihitung sejak tanggal akta notaris.
Kelima, perbedaan antara keputusan RUPS dan akta notaris. Keputusan RUPS merupakan dasar keputusan korporasi, sedangkan akta notaris merupakan instrumen dokumentasi perubahan anggaran dasar.
Keenam, ketidaksesuaian dokumen dengan data SABH. Perbedaan antara akta, keputusan RUPS, dan data perseroan dapat menyebabkan proses administrasi mengalami hambatan.
Ketujuh, anggapan bahwa seluruh perubahan harus mendapat persetujuan Menteri. Anggapan tersebut tidak tepat karena Pasal 21 ayat (3) secara tegas mengatur perubahan yang cukup diberitahukan kepada Menteri.
Contoh Kasus
PT Arunika Teknologi Indonesia bermaksud mengubah nama perseroan dari PT Arunika Teknologi Indonesia menjadi PT Arunika Digital Indonesia.
Perubahan tersebut termasuk kategori perubahan anggaran dasar yang memerlukan persetujuan Menteri berdasarkan Pasal 21 ayat (2) huruf a UUPT.
Perseroan kemudian menyelenggarakan RUPS pada tanggal 1 September 2026 dan menyetujui perubahan nama tersebut.
Karena rapat tidak dibuat dalam akta berita acara rapat oleh notaris, keputusan RUPS harus dinyatakan dalam akta notaris paling lambat 30 hari sejak tanggal keputusan RUPS.
Misalnya, akta perubahan dibuat pada tanggal 10 September 2026. Sejak tanggal tersebut, perseroan mempunyai waktu paling lambat 30 hari untuk mengajukan permohonan persetujuan perubahan anggaran dasar kepada Menteri.
Apabila perseroan mengajukan permohonan setelah melewati tenggang waktu tersebut, permohonan tidak dapat diajukan berdasarkan ketentuan Pasal 21 ayat (9).
Dalam perkara ini, terdapat dua tenggang waktu yang harus dibedakan:
- Tenggang waktu pembuatan akta notaris, dihitung sejak 1 September 2026.
- Tenggang waktu pengajuan persetujuan Menteri, dihitung sejak 10 September 2026.
Contoh tersebut memperlihatkan bahwa kesalahan dalam menentukan tanggal awal penghitungan dapat menimbulkan konsekuensi administratif bagi perseroan.
Asas-Asas Hukum yang Berkaitan
- Asas Kepastian Hukum. Setiap perubahan anggaran dasar harus memenuhi prosedur dan tenggang waktu yang ditentukan undang-undang.
- Asas Legalitas. Tindakan korporasi harus didasarkan pada kewenangan dan ketentuan hukum yang berlaku.
- Asas Keterbukaan. Informasi mengenai perubahan perseroan harus disampaikan melalui mekanisme administrasi yang ditentukan.
- Asas Akuntabilitas. Keputusan perubahan harus didukung dokumentasi yang dapat dipertanggungjawabkan.
- Asas Ketertiban Administrasi. Perseroan wajib memenuhi persyaratan dan tenggang waktu pengajuan perubahan.
- Asas Perlindungan Pihak Ketiga. Pencatatan perubahan perseroan memberikan kepastian informasi bagi pihak yang memiliki hubungan hukum dengan perseroan.
Penutup
Pasal 21 UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas mengatur klasifikasi perubahan anggaran dasar yang memerlukan persetujuan Menteri dan perubahan yang cukup diberitahukan kepada Menteri. Ketentuan ini juga menetapkan kewajiban pembuatan akta notaris berbahasa Indonesia serta batas waktu pembuatan dan pengajuan perubahan anggaran dasar.
Dalam penerapannya, terdapat dua tenggang waktu 30 hari yang harus dibedakan. Pertama, tenggang waktu pembuatan akta notaris sejak tanggal keputusan RUPS apabila perubahan tidak dimuat dalam akta berita acara rapat yang dibuat notaris. Kedua, tenggang waktu pengajuan permohonan persetujuan atau pemberitahuan kepada Menteri sejak tanggal akta notaris yang memuat perubahan.
Pelanggaran terhadap tenggang waktu tersebut dapat menyebabkan permohonan persetujuan atau pemberitahuan tidak dapat diajukan kepada Menteri berdasarkan Pasal 21 ayat (9).
Oleh karena itu, Pasal 21 harus dipahami sebagai ketentuan yang menghubungkan keputusan internal perseroan dengan mekanisme administrasi badan hukum. Kepatuhan terhadap ketentuan ini menjadi bagian penting dalam menjaga legalitas perubahan anggaran dasar, kepastian hukum, serta tertib administrasi Perseroan Terbatas.
Konsultasi Hukum Perusahaan
Kantor Hukum Ahdan Ramdani dan Rekan menyediakan layanan konsultasi, pendampingan, dan penanganan perkara hukum perusahaan, termasuk pendirian perseroan, perubahan anggaran dasar, penyelenggaraan RUPS, restrukturisasi korporasi, dan penyelesaian sengketa pemegang saham.
Website: https://www.lawyer-ahdanramdani.com
WhatsApp: +62 857-0657-1577
Facebook: https://www.facebook.com/ahdanthelawyer
Instagram: https://www.instagram.com/ahdanthelawyer
TikTok: https://www.tiktok.com/@ahdanthelawyer